Assurer un Porsche Cayenne : tarifs, entretien et dépenses
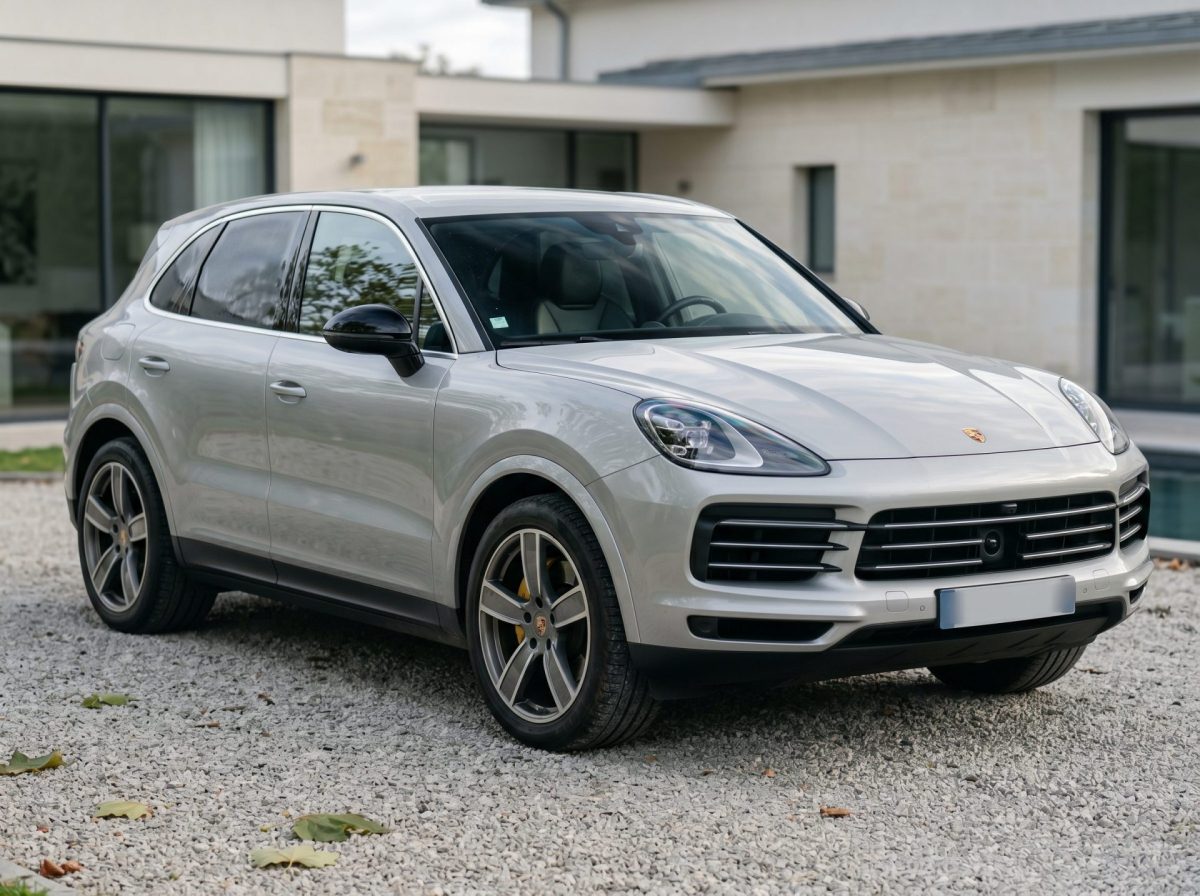
Assurer une Porsche Cayenne, c’est trouver un équilibre entre budget, niveau de risques et protections vraiment utiles. Entre le tarif d’assurance auto, la franchise, les dégâts possibles (matériels comme corporels) et le coût d’entretien, les dépenses varient selon la version (Diesel, Turbo, hybride), votre profil au volant et le bonus-malus. Dans ce guide, on fait le point, de façon concrète, sur les réparations, les faiblesses récurrentes, le prix d’une police adaptée à ce modèle, la carte grise, et les bons réflexes pour demander un devis.
Pourquoi acheter une Porsche Cayenne ?
Ce SUV séduit parce qu’il réunit des usages rarement rassemblés dans un seul véhicule : polyvalence familiale, performances d’une Porsche, et confort sur longues distances. Pour beaucoup, c’est une porte d’entrée dans l’univers de la marque sans basculer vers une sportive exigeante au quotidien.
Côté rapport qualité‑prix, tout dépend de la génération, de la motorisation et de l’historique. Un exemplaire bien suivi (carnet, factures, entretien cohérent) peut être un excellent compagnon de route. À l’inverse, un achat “au prix” mais avec un suivi flou peut vite se transformer en série de dépenses.
Sur le plan de la couverture auto, quelques éléments pèsent sur la prime: valeur du véhicule, coût des pièces, risque de vol selon la zone, et type d’usage (privé, trajets travail, professionnel). Autrement dit, on ne protège pas ce SUV comme une citadine standard : la formule et l’étendue des protections doivent coller à la réalité du conducteur.
Et pour décider sereinement, il faut regarder l’envers du décor : les points d’attention les plus fréquents sur ce modèle.
Quel est le problème le plus courant avec une Porsche Cayenne ?
Il n’existe pas un unique “problème le plus courant” valable pour toutes les générations. En revanche, on retrouve des familles de pannes évoquées dans les retours d’expérience : électrique/électronique (capteurs, modules, éléments de confort), refroidissement, pièces d’usure accélérée sur véhicule lourd, ou encore transmission selon l’usage (ville, manœuvres, remorquage).
La particularité tient moins à la “fragilité” qu’à la complexité. Un SUV haut de gamme multiplie les équipements, donc les sources potentielles de dysfonctionnements. Et comme l’auto est lourde et performante, pneus, freins et trains roulants sont davantage sollicités. Résultat : même des entretiens “classiques” peuvent coûter plus cher, et certaines pannes immobilisent plus longtemps.
C’est pour cela que la couverture doit être pensée selon votre tolérance à l’aléa : si vous roulez beaucoup, stationnez en voirie, tenez à un véhicule de remplacement, ou souhaitez limiter votre reste à charge, la formule retenue compte autant que le prix affiché sur l’estimation.
Passons maintenant au coût réel des réparations.
La réparation d’une Porsche Cayenne est-elle coûteuse ?
Oui, la remise en état peut être onéreuse, et c’est logique au vu du positionnement. On parle d’un SUV premium, lourd, puissant et technologiquement complexe, avec des pièces et une main‑d’œuvre souvent plus chères que sur une voiture généraliste. Sans aller jusqu’au sinistre majeur, certains postes font grimper la note : carrosserie (capot, optiques, boucliers), jantes/pneus de grandes dimensions, freins performants, électronique.
Le point clé, c’est l’ensemble du processus : diagnostic, temps d’intervention, calibrations (aides à la conduite), exigences de réparation. Sur une version Turbo, par exemple, les contraintes thermiques et mécaniques peuvent renchérir certaines opérations.
Côté contrat, rester sur la seule responsabilité civile couvre les tiers, pas votre propre véhicule (sauf options). Dès que la remise en état devient élevée, l’écart entre une formule minimale et une couverture intégrant des dégâts (vol/incendie, aléas climatiques, tous accidents) peut changer la donne.
Regardez également la franchise : une prime attrayante avec reste à charge important peut s’avérer pénalisante. À l’inverse, une participation mieux calibrée rend le contrat plus “vivable” en cas de sinistre.
Pour décider, il est utile d’anticiper les dépenses récurrentes, même hors accident.
Entretien Porsche Cayenne : quelles dépenses prévoir au quotidien ?
L’entretien doit être envisagé comme celui d’un SUV premium : pas seulement une vidange, mais un ensemble de postes à anticiper. Les plus réguliers : pneus (souvent larges et coûteux), freins (disques/plaquettes dimensionnés pour un véhicule lourd), révisions et consommables. Selon l’usage (ville, montagne, remorquage, longs trajets), l’usure varie.
Pour maîtriser le coût d’entretien, évitez l’imprévu : historique clair, respect des préconisations, vigilance sur toute alerte (bruit, vibration, voyant). Une petite anomalie ignorée peut dégrader d’autres organes et multiplier la facture.
Autre point : immobilisation et logistique. Même sans réparation importante, rester sans voiture a un coût indirect. D’où l’intérêt, côté contrat auto, de vérifier la présence d’une assistance 0 km et d’un véhicule de courtoisie.
Si l’auto est chère à maintenir et à remettre en état, une couverture incluant des dégâts matériels devient souvent plus rationnelle que la seule responsabilité civile.
Quel est le prix d’une assurance pour une Porsche Cayenne ?
La prime varie fortement : il n’existe pas de “prix moyen” universel, car elle dépend d’un ensemble de critères. Les principaux sont la valeur et la version, votre ancienneté de permis, les antécédents, le coefficient bonus‑malus, le stationnement, la zone géographique, le kilométrage annuel et l’usage déclaré.
Le niveau de protection change tout : une formule au tiers coûte en général moins cher qu’une couverture intégrant des dégâts. La vraie question est votre reste à charge acceptable en cas de sinistre (vol, vandalisme, bris de glace, incendie, aléas climatiques, tous accidents).
Intégrez aussi la franchise : deux estimations proches peuvent cacher des niveaux de participation très différents. Sur ce type de véhicule, une franchise trop élevée rend vite un “petit” sinistre douloureux.
On s’oriente souvent vers une offre “Prestige”, pensée pour des autos de valeur avec options adaptées (personnalisation des franchises, assistance, extensions). Le plus fiable reste donc une simulation personnalisée, à garanties équivalentes, plutôt que la recherche d’un chiffre unique.
Quelles garanties et quelle formule assurance choisir pour un Porsche Cayenne ?
Pour choisir une formule cohérente, posez trois questions : quelle est la valeur réelle du véhicule, quel est votre usage, et quel niveau d’aléa vous acceptez.
1) Le socle obligatoire : la responsabilité civile
Indispensable pour les dommages causés aux tiers, mais insuffisant pour protéger votre voiture.
2) Le niveau “intermédiaire” (tiers enrichi)
Pertinent si la valeur a baissé et que vous assumez une part de réparations, en y ajoutant au minimum vol/incendie, aléas climatiques et bris de glace.
3) Les dégâts matériels et “tous accidents”
Cœur de la protection sur un véhicule premium. La franchise doit être étudiée pour éviter de “payer deux fois” (prime + gros reste à charge).
4) Protection juridique et garantie du conducteur
Utile en cas de litige ou de procédure, et pour indemniser le conducteur en cas de blessures, même responsable.
5) Assistance et mobilité
Assistance 0 km et prêt de véhicule en cas d’immobilisation: confort très concret au quotidien. Échangez avec votre assureur pour ajuster plafonds et options.
Comment réduire le tarif sans s’exposer inutilement ?
Réduire la prime ne signifie pas baisser aveuglément la protection. L’idée est d’aligner le contrat sur votre réalité.
– Profil et bonus‑malus
Valorisez un bon historique (relevé d’informations, continuité, faible sinistralité). En cas de malus, mieux vaut renforcer la sécurité (stationnement, antivol) et choisir une franchise adaptée.
– Kilométrage et usage
Si vous roulez peu, une option “petit rouleur” peut améliorer le prix. Déclarer un usage strictement privé évite de payer pour un risque professionnel inexistant.
– Franchise et plafonds
Ajuster la participation fait varier la prime. Sur ce SUV, évitez une franchise trop haute.
– Cibler les protections à forte valeur
En ville, priorisez vol/vandalisme et bris de glace; pour les voyageurs, l’assistance et la mobilité priment. Une formule bien triée vaut mieux qu’une accumulation d’options.
On peut aussi réviser le contrat si l’auto évolue (décote, changement d’usage).
Quel est le prix de la carte grise pour une Porsche Cayenne ?
Le coût de la carte grise dépend de votre région et des caractéristiques administratives. En France, il repose notamment sur les chevaux fiscaux (CV) multipliés par le tarif régional du cheval fiscal. Peuvent s’ajouter taxes fixes, frais d’acheminement et, selon l’année et les émissions, un malus ou des taxes spécifiques.
Pourquoi la note grimpe parfois ? Beaucoup de versions affichent une puissance fiscale élevée. Mécaniquement, plus le nombre de CV est important, plus la facture monte.
Deux vérifications utiles avant achat :
– La puissance fiscale exacte de votre version (elle varie selon motorisation et génération).
– Votre région de résidence (le prix du cheval fiscal diffère).
Si vous hésitez entre deux motorisations (Diesel vs essence, ou une version plus puissante), la carte grise peut faire pencher la balance, en plus de l’entretien et de la prime auto.
Assurer ce SUV, c’est raisonner global : entretien, réparations potentiellement élevées, risques (vol, dégâts, bris de glace) et protections réellement utiles. Le bon réflexe consiste à demander un devis personnalisé puis à comparer les formules (tiers, intermédiaire, tous accidents) en étudiant franchise, services concrets (assistance, prêt de véhicule) et votre budget. Pour aller plus loin, échangez avec un conseiller TEA Ceredé afin d’ajuster précisément options et prix à votre usage et à votre Cayenne.