Ford Mustang : combien ça coûte vraiment par an ?
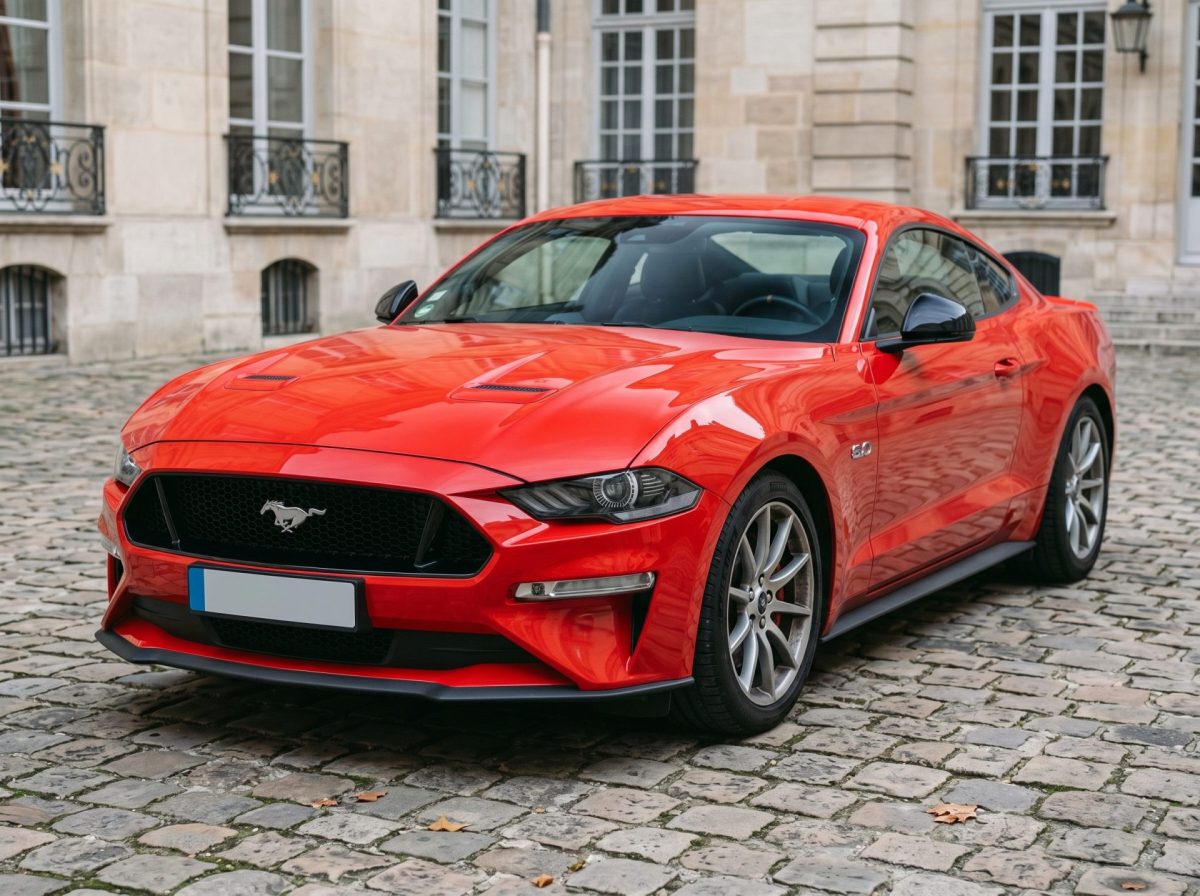
Entre l’image “muscle car” et la réalité du budget, ce coupé peut coûter très différemment selon la variante, le moteur, la transmission (manuelle ou automatique), le kilométrage annuel et surtout votre profil de conducteur. Dans cet article, on passe en revue les postes de dépenses qui pèsent vraiment (assurance, carburant, entretien, pneus/freins, malus), puis on répond aux questions fréquentes sur la fiabilité, le coût d’assurance et les modèles à collectionner.
Quels sont les postes de dépenses annuels (assurance, carburant, entretien) ?
Quand on se demande “combien ça coûte par an pour ce modèle”, le piège est de ne regarder que le prix d’achat. En pratique, le coût annuel se joue sur 4 grands postes, avec des variations importantes selon la variante (EcoBoost vs V8), la finition (Premium, pack Performance), et vos usages (trajet quotidien ou loisir).
1) L’assurance auto : c’est souvent le poste le plus variable. Elle dépend de la puissance, de la valeur, de votre bonus-malus, de la zone de stationnement, des garanties choisies (tiers/tous risques), des franchises, et d’options comme la responsabilité civile sur circuit. Un exemplaire récent, performant, avec jantes en aluminium, gros étriers de frein et usage fréquent, ne se tarifie pas comme une ancienne dédiée au loisir.
2) Le carburant : un V8 “Coyote” n’a pas le même appétit qu’une alternative moins puissante. Votre budget dépend surtout de vos kilomètres annuels et du prix à la pompe. C’est un poste simple à estimer (on y revient plus bas) mais qui peut surprendre si vous roulez souvent en modes sport, avec échappement plus sonore, ou si vous exploitez la performance.
3) L’entretien et les consommables : vidanges, filtres, bougies selon motorisation, mais aussi pneus, freins, disques/plaquettes, et parfois suspension (amortisseurs) surtout si conduite dynamique. Une transmission manuelle ou une boîte automatique ont aussi leurs besoins (et leurs coûts) à long terme.
4) Les frais “invisibles” : stationnement, péages, lavage/soins (cuir, intérieur), et parfois accessoires/options (écran tactile, système audio, pièces esthétiques noir/rouge) qui ne sont pas obligatoires, mais fréquents chez les passionnés.
Une fois ces bases posées, la question suivante devient naturelle : l’assurance est-elle forcément plus chère sur ce type de coupé ?
L’assurance auto est-elle plus chère pour ce modèle ?
Souvent, oui… mais pas systématiquement, et surtout pas pour les mêmes raisons selon la configuration retenue. L’assurance peut être plus élevée sur ce modèle car il cumule plusieurs facteurs regardés de près : orientation “performance”, puissance parfois importante, valeur de remplacement qui grimpe vite sur certaines finitions, et sinistralité perçue plus élevée (vol, accrochages, vandalisme).
Cela dit, tout dépend du “profil de risque” réel. Un usage loisir, peu de kilomètres, bon stationnement et un conducteur expérimenté avec un bon coefficient bonus-malus peuvent aboutir à une tarification nettement plus favorable qu’on ne l’imagine. À l’inverse, un exemplaire utilisé tous les jours en zone urbaine, avec beaucoup de kilomètres et un historique de sinistres, coûtera généralement plus cher à assurer.
Autre point clé : la structure de garanties. Sur une sportive, l’écart entre un tiers simple et un tous risques peut être significatif, notamment à cause de la valeur et du coût des réparations (carrosserie, optiques, éléments de tableau de bord, pièces spécifiques, etc.). Certaines garanties ou options font aussi varier la prime : assistance 0 km, effets personnels et accessoires, protection du conducteur renforcée, ou couverture en responsabilité civile sur circuit pour des journées “track day”.
Enfin, un modèle plus ancien peut parfois entrer dans une logique “collection” (selon l’âge, l’intérêt, la cote et l’usage), ce qui change la philosophie du contrat : le véhicule est alors souvent assuré pour des déplacements privés et loisirs, avec des conditions d’éligibilité spécifiques (permis, sinistralité, véhicule du quotidien assuré par ailleurs).
Pour chiffrer concrètement, il faut donc préciser votre configuration (moteur, transmission, finitions), votre usage et vos garanties. Justement : combien coûte une assurance en pratique ?
Quel est le coût d’une assurance auto pour ce modèle ?
Il n’existe pas de tarif unique, parce que le prix résulte d’un ensemble de paramètres. En revanche, on peut cadrer ce qui fait vraiment bouger la prime et comment obtenir une estimation cohérente.
1) La configuration et sa valeur
Un exemplaire récent et cher, ou une version très orientée performance (freinage renforcé, suspension plus ferme, modes de conduite, etc.) demande souvent une couverture plus protectrice. À l’inverse, un modèle plus ancien, à usage loisir, peut parfois être envisagé dans un cadre “collection” si les critères sont réunis (âge, intérêt, usage, etc.).
2) Le niveau de garanties
Selon les offres, on retrouve généralement plusieurs formules (tiers, tiers étendu, tous risques) avec des briques comme : responsabilité civile, défense/recours, protection du conducteur, vol/incendie, bris de glace, événements climatiques, catastrophes naturelles, dommages tous accidents, assistance 0 km, protection juridique. Les options jouent aussi : “petit rouleur” (kilométrage annuel limité), effets personnels/accessoires, extension de la protection du conducteur, valeur majorée, pertes financières (LOA/LLD), ou responsabilité civile sur circuit.
3) Les franchises
Sur les véhicules de prestige, le niveau de franchise (bris de glace, événements climatiques, incendie, etc.) peut structurer le prix : plus vous acceptez une franchise élevée, plus la prime peut baisser, et inversement. C’est un levier important à piloter plutôt que de raisonner uniquement “tiers vs tous risques”.
4) Votre profil conducteur
Âge, ancienneté de permis, bonus, antécédents, nombre de sinistres, conditions de stationnement… Sur ce type de véhicule, ces éléments peuvent peser lourd.
Repère utile si votre auto relève d’un contrat “collection” : il existe des formules de base avec responsabilité civile (et garanties associées) à partir de 27 € TTC par an (hors frais de gestion) pour une couverture minimale, selon conditions d’éligibilité et usage de loisir. Pour une version “prestige” plus récente, le coût se calcule au cas par cas avec un niveau de garanties et des options cohérents avec la valeur et l’usage.
Après l’assurance, une autre question revient souvent : le “malus”. Mais parle-t-on du malus écologique ou du bonus-malus d’assurance ?
Quel est le malus pour ce modèle ?
Quand on pose la question, il faut distinguer deux notions très différentes :
1) Le malus écologique (à l’achat / à l’immatriculation)
Il dépend des émissions de CO₂ du modèle exact, de son millésime, de sa motorisation (par exemple un V8 type “Coyote” vs une variante moins émettrice), et du barème en vigueur l’année de la première immatriculation en France. Comme ce barème évolue régulièrement, il est impossible de donner un montant fiable sans connaître :
– l’année concernée,
– la configuration exacte (moteur, transmission),
– les émissions de CO₂ homologuées (valeur administrative).
En pratique, un coupé orienté performance, surtout en V8, est plus exposé à un malus écologique élevé qu’une alternative moins émettrice. Si vous visez une occasion importée ou récemment immatriculée, c’est un point à vérifier très tôt, car il peut changer le “coût réel” la première année.
2) Le bonus-malus d’assurance (coefficient)
Là, on parle de votre historique de conduite : c’est le coefficient appliqué à votre prime (bonus si vous n’avez pas de sinistre responsable, malus en cas de sinistre responsable). Le véhicule n’a pas “son” coefficient : c’est le conducteur qui porte le bonus-malus. En revanche, le tarif final peut augmenter parce que l’auto est plus puissante/valorisée, même si votre coefficient ne change pas.
Conseil budget : pour estimer “combien ça coûte par an”, séparez bien ce qui est un coût ponctuel (malus écologique) et ce qui est un coût récurrent (assurance, carburant, entretien). Et puisque le coût annuel dépend aussi des pannes et de l’usure, passons à la question de la fiabilité.
Est-ce que ce modèle est fiable ?
La fiabilité dépend moins du logo sur le capot que de trois choses : la génération, l’entretien réellement suivi, et l’usage (notamment si vous exploitez souvent la performance). Un exemplaire bien entretenu, conduit avec une montée en température respectée, et suivi sérieusement peut être tout à fait satisfaisant au quotidien comme en usage loisir.
Voici les points qui influencent le plus la fiabilité dans la vraie vie :
1) Le groupe motopropulseur (moteur + transmission)
Le ressenti diffère selon les moteurs. Un V8 apporte du caractère, mais impose un entretien rigoureux (qualité d’huile, périodicité, surveillances). La transmission manuelle et la boîte automatique n’ont pas les mêmes contraintes : embrayage et conduite pour la manuelle, entretien de boîte et gestion thermique pour l’automatique. Si vous faites du “stop & go” ou de la conduite sportive fréquente, l’usure peut s’accélérer.
2) Refroidissement, freins, suspension
Une version Performance (freins plus dimensionnés, étriers spécifiques, suspension plus ferme, parfois suspension indépendante selon générations) est conçue pour encaisser davantage, mais elle peut aussi coûter plus cher en consommables si vous roulez fort. Les sorties avec modes sport/track, et l’usage intensif du freinage, augmentent mécaniquement l’usure.
3) Électronique et confort
Les équipements modernes (tableau de bord numérique personnalisable, écran tactile, système audio B&O, console centrale, sièges chauffants/ventilés) améliorent l’expérience, surtout en finition Premium, mais ajoutent des éléments à surveiller sur la durée (bugs, capteurs, batterie, etc.). Ce n’est pas “fragile” par nature, mais plus il y a de systèmes, plus il y a de points de contrôle.
Pour limiter les mauvaises surprises : historique limpide, factures, contrôles réguliers, pneus adaptés, et une utilisation cohérente avec la mécanique. Et justement, même sans panne, le carburant pèse vite dans le budget annuel.
Quel budget carburant pour ce véhicule ?
Le carburant est souvent le poste le plus visible, parce qu’il dépend directement de votre conduite et de votre kilométrage. Pour estimer votre budget annuel sans vous tromper, la méthode la plus fiable est un calcul simple, à partir de VOS paramètres (plutôt que de chiffres “moyens” parfois trompeurs).
La formule :
Budget carburant annuel = (kilomètres/an ÷ 100) × consommation (L/100) × prix du litre
Exemple de lecture (sans imposer de consommation type) :
– Si vous roulez 8 000 km/an (profil loisir “petit rouleur”), votre budget dépendra fortement de la conso réelle.
– Si vous roulez 15 000 à 20 000 km/an (trajet travail + week-ends), le carburant devient un poste majeur.
Ce qui fait varier la consommation :
– Le moteur : un V8 “Coyote” consommera généralement plus qu’une alternative plus sobre, surtout si vous profitez souvent des performances.
– La transmission : une manuelle peut être sobre si vous conduisez souplement, mais elle peut aussi inciter à “jouer” avec les vitesses. Une boîte automatique modernise l’agrément, mais tout dépend des réglages et de votre usage.
– Les modes de conduite : les modes sport, les Track Apps et une conduite plus dynamique (accélérations, freinages) augmentent la consommation.
– Les options/équipements : jantes en aluminium plus larges, pneus plus performants, et certaines configurations aérodynamiques peuvent jouer à la marge, mais le style de conduite reste le facteur n°1.
Astuce budget : si vous hésitez entre plusieurs variantes (Premium, Performance…), faites le calcul avec votre kilométrage réel, puis comparez. Ensuite, on peut aborder le second poste qui surprend : l’entretien et les pièces d’usure.
Combien coûte l’entretien et les pièces d’usure ?
Sur ce modèle, l’entretien courant n’est pas seulement “une révision par an”. Le coût annuel dépend surtout de l’écart entre deux réalités : (1) votre usage réel et (2) le niveau de performance de votre configuration.
1) Entretien périodique
À minima, vous aurez des révisions avec vidange, filtres, contrôles de sécurité et de trains roulants. Si vous roulez peu, vous respecterez plutôt une logique “temps” (annuel). Si vous roulez beaucoup, c’est le kilométrage qui dicte le rythme. Une auto qui fait du trajet quotidien et des week-ends n’a pas le même calendrier qu’un véhicule de plaisir.
2) Pneus, freins, géométrie
C’est souvent là que le budget grimpe. Une version Performance ou une variante avec gros pneus (souvent liés à certaines jantes en aluminium) et un freinage plus dimensionné (étriers, disques) peut coûter plus cher à chaque remplacement, même si la tenue de route et le plaisir sont au rendez-vous. La géométrie (parallélisme) et l’équilibrage comptent aussi : sur une voiture coupleuse, ça conditionne l’usure régulière des pneus.
3) Embrayage / boîte / suspension
En transmission manuelle, l’embrayage est une pièce d’usure qui dépend énormément de la conduite. Sur une boîte automatique, l’entretien est différent, mais la contrainte thermique et l’usage intensif peuvent peser à long terme. La suspension (amortisseurs) et certains silentblocs peuvent également vieillir plus vite si l’auto roule souvent sur des revêtements dégradés ou si vous exploitez les modes les plus fermes.
4) Confort et intérieur
Les finitions premium (cuir, sièges plus sophistiqués, sièges chauffants/ventilés) n’augmentent pas forcément “l’entretien mécanique”, mais elles incitent souvent à un budget soin (nettoyage, protection du cuir, etc.), surtout si vous tenez à garder une présentation “comme neuve”.
Après l’entretien, beaucoup se demandent : quelles versions valent le coup en collection, et à partir de quand ce coupé peut être considéré “collectionnable” ?
Quelles configurations collectionner ?
Collectionner ce modèle, ce n’est pas seulement choisir une année “mythique”. C’est trouver le bon équilibre entre désir, rareté, facilité d’entretien, et potentiel de valorisation (ou au minimum de conservation de valeur). Et selon votre objectif (rouler souvent, exposer, ou mixer les deux), vous ne viserez pas les mêmes configurations.
1) Les itérations “historiques”
Les premières générations (les “classiques”) attirent pour leur style, leur aura, et leur place dans l’histoire de la marque. Elles demandent en contrepartie une approche plus “patrimoniale” : disponibilité des pièces selon versions, qualité de restauration, corrosion, et conformité.
2) Les générations plus récentes devenues “youngtimer”
Certaines configurations plus modernes deviennent intéressantes quand elles conservent des éléments recherchés : transmission manuelle, motorisation emblématique, options cohérentes, état d’origine. Les séries limitées, certaines teintes (noir, rouge) et un intérieur propre (cuir bien conservé, console centrale en bon état) peuvent compter, mais c’est surtout l’historique qui fait la différence.
3) L’importance de la configuration
Une finition Premium, avec tableau de bord numérique, écran tactile, système audio B&O, et une présentation soignée peut séduire sur le marché de l’occasion… mais l’acheteur “collection” regarde aussi l’authenticité, les options d’époque, et le fait que l’ensemble reste désirable dans la durée. Le pack Performance peut renforcer l’attrait pour ceux qui aiment rouler, notamment grâce à des composants plus sportifs (freins, suspension, etc.), mais il implique aussi un budget consommables souvent plus élevé.
4) Le cadre “assurance collection”
Si vous envisagez une assurance collection, gardez en tête qu’elle vise généralement un usage loisirs (promenade/déplacements privés) et qu’elle s’accompagne de conditions (permis, sinistralité, véhicule du quotidien assuré par ailleurs, etc.). L’intérêt est d’assurer une auto “plaisir” dans un cadre adapté à sa réalité d’utilisation.
Dernier point avant de conclure : beaucoup de futurs acheteurs comparent aussi “neuve vs occasion”, car cela change le coût annuel même si l’auto reste la même.
Neuve ou d’occasion : qu’est-ce qui change vraiment sur le coût annuel ?
À configuration équivalente, un exemplaire neuf et un autre de seconde main peuvent coûter différemment par an, même si vous faites le même kilométrage. La différence ne tient pas qu’au prix d’achat : elle se voit sur la décote, l’assurance, et parfois l’entretien “imprévu”.
1) Décote vs stabilité de valeur
Une auto neuve peut subir une décote plus marquée les premières années. Un véhicule déjà “stabilisé” sur le marché peut, lui, offrir une meilleure lisibilité du coût global. Et certaines configurations recherchées (boîte manuelle, finition premium, options cohérentes, état impeccable) peuvent être plus faciles à revendre.
2) Assurance et valeur assurée
Plus la valeur est élevée, plus une couverture tous risques complète (vol/incendie, dommages tous accidents, bris de glace, etc.) peut peser sur le budget. Sur une occasion, vous pouvez parfois arbitrer différemment (franchise, options, etc.), à condition de rester cohérent avec le risque réel. Et si votre achat est en LOA/LLD, l’option “pertes financières” peut être pertinente selon votre situation.
3) Entretien et “rattrapage”
Sur une seconde main, le coût annuel dépend de la qualité du suivi : un exemplaire peut sembler “bon marché” mais nécessiter pneus, freins, vidanges, ou une remise à niveau de suspension. Sur un neuf, l’entretien est plus prévisible au début, mais vous payez généralement plus cher l’entrée (et parfois certaines pièces ou opérations).
4) Équipements et complexité
Les modèles récents intègrent davantage de systèmes (tableau de bord numérique, écran tactile, aides, etc.). C’est agréable au quotidien, mais cela peut aussi augmenter le coût de certains sinistres (optique, rétroviseur, capteurs). Ce paramètre influence autant l’assurance que la réparation.
Le coût annuel dépend d’abord de votre usage et de votre configuration : assurance (formule, franchises, options), carburant (kilomètres, moteur, modes de conduite), et entretien (pneus, freins, suspension, transmission). Le malus écologique, lui, est un coût ponctuel à vérifier selon l’année et la version exacte, tandis que le bonus-malus d’assurance dépend avant tout du conducteur. Si vous hésitez entre une auto “prestige” récente et une autre plus ancienne orientée loisir/collection, l’idéal est de raisonner poste par poste, puis de demander une tarification alignée sur votre usage réel et vos garanties souhaitées, pour obtenir une estimation concrète et cohérente de votre budget annuel.