Assurer un Land Rover Defender : coûts garanties et usages
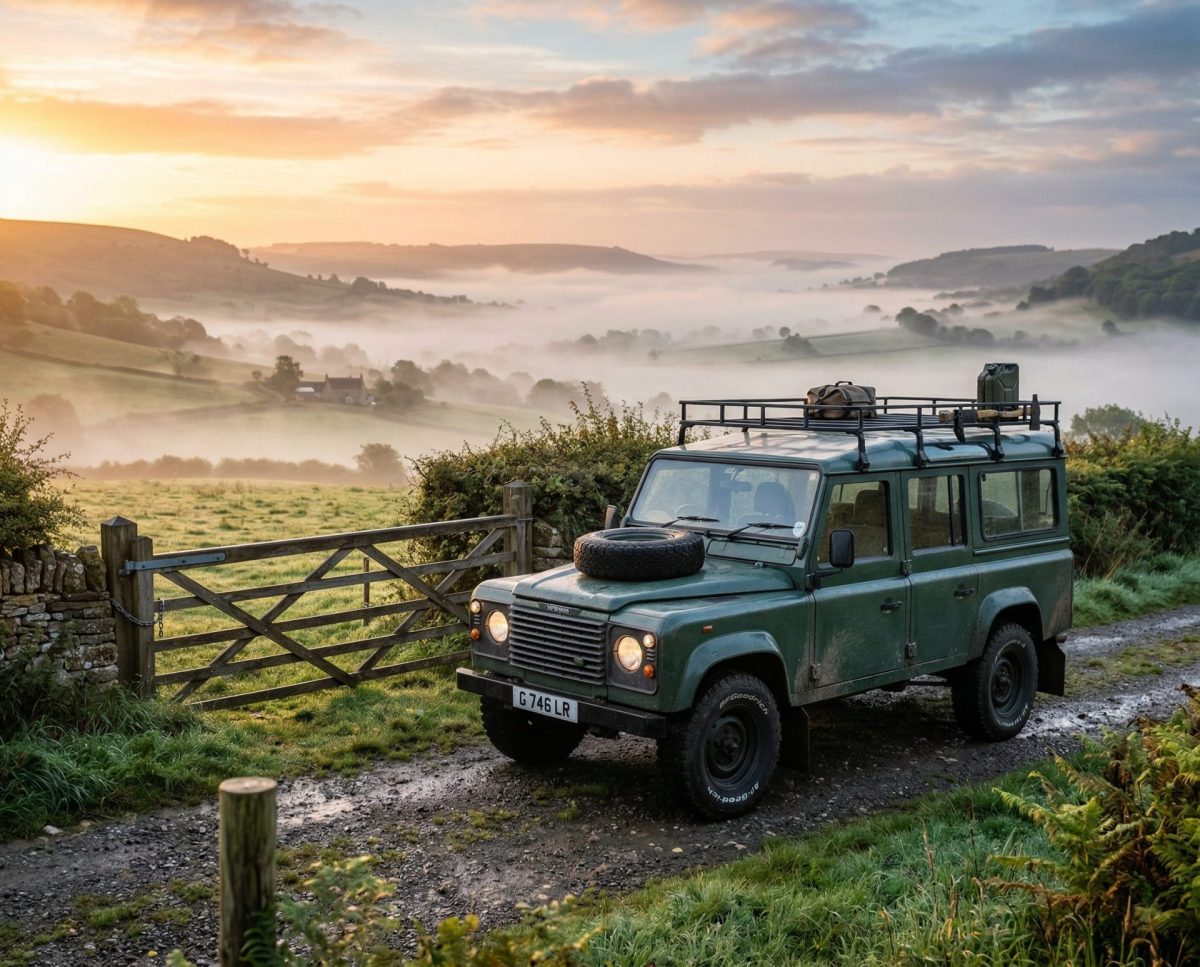
Icône du 4×4, ce modèle est à l’aise sur route comme hors bitume, recherché en occasion, souvent personnalisé, et parfois déjà considéré comme une ancienne selon l’année et la version. Tout cela pèse sur le contrat automobile : budget, volets de couverture, franchises et conditions d’usage (loisirs, quotidien, roulages encadrés). Ce guide résume les coûts, les postes utiles et ce qui peut compliquer — ou simplifier — une souscription.
Combien coûte l’assurance de ce 4×4 ?
Le prix dépend d’abord du profil du véhicule : ancien (éligible en assurance collection) ou récent et valorisé (souvent assuré en contrat prestige). Dans les faits, l’éventail va d’un simple tiers, peu onéreux, à une formule complète plus protectrice lorsque la valeur grimpe (vol/incendie, dommages, bris de glace, assistance, etc.).
Pour un exemplaire pouvant entrer en collection (plus de 10 ans présentant un intérêt particulier, et a fortiori au‑delà de 30 ans), on peut accéder à une couverture « minimum » (responsabilité civile + garanties de base) à partir de 27 € TTC par an (hors frais de gestion). Ce ticket d’entrée existe, mais il ne correspond pas au cas le plus courant pour un 4×4 utilisé souvent, stationné en ville, ou doté d’options.
À l’autre extrême, un modèle récent et bien équipé peut justifier une protection étendue, car les réparations (pièces, vitrage, optiques, électronique, main‑d’œuvre) et le risque de vol augmentent l’exposition financière. Le tarif variera alors selon des critères concrets :
– valeur d’achat et niveau d’indemnisation souhaité,
– lieu de stationnement (voie publique vs garage clos),
– zone de circulation et fréquence d’usage,
– historique du conducteur (bonus, sinistres sur 36 mois, suspension…),
– volets spécifiques adaptés (accessoires, effets personnels, etc.),
– choix entre tiers, intermédiaire ou tous risques.
Est-il difficile d’assurer ce modèle ?
Ce n’est pas forcément difficile, mais plus exigeant qu’une couverture standard, car l’assureur cherche à cerner le risque réel. Plusieurs points attirent l’attention : usage polyvalent (route + chemins), équipements ajoutés, valeur parfois élevée et sinistralité coûteuse (vol, vandalisme, dommages matériels).
Quatre situations posent le plus souvent problème :
1) Usage déclaré flou ou non compatible
Le même 4×4 peut servir au trajet quotidien, aux loisirs, aux sorties club, au remorquage, voire à des événements. Si l’usage réel ne correspond pas à l’usage déclaré, cela peut bloquer le devis ou générer une mauvaise surprise en cas de sinistre. Soyez précis : privé, privé + trajet travail, ou professionnel (selon les contrats).
2) Profil conducteur « hors cadre »
Selon la formule, des conditions d’âge, d’ancienneté de permis, de bonus (CRM) et des limites sur le nombre de sinistres récents peuvent s’appliquer. Un jeune conducteur, un malus ou plusieurs sinistres rapprochés compliquent l’accès à certaines offres.
3) Valeur élevée et exigences de sécurité
Au‑delà d’un certain montant (notamment sur les versions très valorisées), des protections spécifiques peuvent être demandées : antivol renforcé et, parfois, dispositif de géolocalisation.
4) Modifications et accessoires non déclarés
Un 4×4 préparé pour le tout‑terrain peut être très différent de l’origine. Mieux vaut tout déclarer et adapter la garantie pour couvrir accessoires et équipements.
Quelles garanties privilégier pour un usage route + tout-terrain ?
Le bon niveau ne se résume pas à « tiers ou tous risques » : il dépend surtout de l’usage, de la valeur et de votre tolérance au risque. L’idée est d’éviter les angles morts typiques (vol, vitrage, sinistres matériels coûteux) tout en gardant une prime cohérente.
Responsabilité civile (obligatoire) + défense/recours
La base de tout contrat automobile. Elle couvre les dommages causés aux tiers. Ajouter la défense/recours renforce votre protection juridique en cas de litige après un accident.
Vol/incendie et événements climatiques
Souvent centrale sur ce type de 4×4. Elle peut intégrer tempête, forces de la nature et catastrophe naturelle (avec les franchises légales). Utile si le véhicule dort dehors, si vous voyagez, ou si des équipements extérieurs sont visibles.
Dommages tous accidents
Couvre votre propre véhicule en cas d’accident responsable, vandalisme ou choc « bête ». Sur des modèles aux réparations coûteuses, c’est souvent ce qui fait la différence entre « réparer » ou « renoncer ».
Bris de glace / optiques
Pare‑brise et projecteurs peuvent coûter cher. Selon les contrats, un plafond peut être choisi (500 €, 800 €, 1 200 € ou 1 600 €) pour limiter le reste à charge.
Assistance 0 km (panne + accident)
Pertinente si vous partez loin ou si l’auto a de l’âge. Elle évite d’attendre d’être à une certaine distance du domicile pour déclencher la prise en charge et inclut le remorquage vers le garage de votre choix.
Protection du conducteur
Indemnise vos dommages corporels en tant que conducteur. Vu le gabarit et les usages possibles d’un 4×4, vérifiez plafonds et seuils d’invalidité.
Assurance au tiers ou tous risques : quelle formule pour ce 4×4 ?
Le choix n’est pas qu’une question de prix : c’est une stratégie. Alignez la formule sur la valeur, l’usage et votre capacité à absorber un imprévu.
Tiers : utile si la valeur est limitée ou si l’usage est ponctuel
Couvre principalement la responsabilité civile, avec des extensions possibles (bris de glace, vol/incendie, assistance, protection du conducteur, protection juridique…). Bon compromis si :
– la valeur reste raisonnable,
– vous roulez peu,
– vous acceptez un risque financier plus élevé,
– vous cherchez un coût contenu pour un véhicule secondaire.
Tiers « étendu » (intermédiaire) : la zone d’équilibre
Permet de se protéger contre les gros risques (vol/incendie, vitrage, événements naturels) sans passer au tous risques. Pertinent si l’auto est convoitée mais que vous jugez supportable le risque d’accident responsable.
Tous risques : recommandé quand la valeur et le coût des réparations montent
Dès qu’un exemplaire est récent, optionné ou à forte valeur, le tous risques devient logique. À examiner de près :
– la franchise (pourcentage, mini/maxi),
– les exclusions liées à certains usages,
– la prise en charge des accessoires (jantes, treuil, galerie, équipements intérieurs).
Véhicule de collection : à partir de quand et avec quelles conditions ?
Un Defender peut entrer dans une logique « collection » selon son âge, son intérêt et votre usage. On parle généralement d’assurance collection pour des autos de plus de 10 ans présentant un intérêt particulier (et, plus largement, au‑delà de 30 ans). La carte grise collection n’est pas systématiquement exigée.
Côté conducteur et souscription, on retrouve des conditions classiques visant à s’assurer que le véhicule reste un plaisir, non une auto principale :
– permis depuis au moins 1 an,
– être assuré sur un véhicule d’usage courant (personnel ou de fonction),
– respecter des règles de sinistralité (pas de sinistre corporel déclaré, limites sur les sinistres responsables),
– absence de malus,
– usage orienté privé/loisirs (promenade, déplacements strictement privés), avec aménagements possibles selon les contrats.
Un intérêt supplémentaire : une réduction peut s’appliquer si vous êtes adhérent FFVE (remise de 10 % sur le contrat).
Quels usages déclarer (loisir, quotidien, affaires, terrain) sans se tromper ?
Un même 4×4 peut cumuler plusieurs rôles. D’où l’importance d’être rigoureux lors du devis : l’assureur couvre un usage déclaré.
Usage privé (déplacements privés + loisirs)
Convient aux sorties week‑end, road‑trips ou véhicule secondaire. Il cadre bien avec une logique collection quand le contrat l’exige.
Usage privé + trajet travail
À déclarer si vous allez au bureau avec votre auto. Certains contrats distinguent clairement « loisir » et « trajet quotidien ».
Usage professionnel (hors tournées commerciales)
À préciser si vous vous déplacez pour une activité sédentaire (rendez‑vous, visites, chantiers ponctuels selon définition contractuelle). Tous les contrats n’acceptent pas tous les usages.
Et le tout‑terrain ?
Rouler sur chemins, pistes ou lors de sorties encadrées n’a pas le même statut que la route ouverte. Selon les garanties, des extensions existent (par exemple responsabilité civile sur circuit pour des journées encadrées), mais « tout‑terrain » ne veut pas dire « couvert partout ». Décrivez vos pratiques (voyage, pistes, franchissement occasionnel, neige, chemins agricoles, etc.) et déclarez les équipements spécifiques (pneus, treuil, protections) pour éviter les zones grises.
Pensez aussi aux « effets personnels et accessoires » si vous avez une galerie avec tente de toit, un aménagement intérieur, un frigo, etc. Des plafonds existent souvent (1 000 € ou 1 500 €).
Pourquoi ce modèle est-il si cher ?
Plusieurs facteurs entretiennent des valeurs élevées — et, mécaniquement, un coût de couverture supérieur :
1) Un 4×4 emblématique, très demandé
Design reconnaissable, histoire et polyvalence alimentent la désirabilité, y compris en occasion, surtout pour certaines configurations.
2) Beaucoup d’équipements sur les versions récentes
Aides à la conduite, écrans, optiques complexes : l’achat et les réparations deviennent onéreux.
3) Un marché particulier pour les anciens
Les exemplaires sains et bien restaurés prennent de la valeur, ce qui pousse à choisir des garanties plus protectrices.
4) Un véhicule exposé (vol, vandalisme) selon les zones
Dans certains secteurs, le risque vol pèse sur la prime et sur les exigences (antivol, stationnement, parfois balise).
Comment faire baisser le prix de son assurance sans sacrifier l’essentiel ?
– Ajuster la franchise plutôt que retirer des postes clés.
– Optimiser le stationnement et la sécurité (garage clos, antivol).
– Choisir une option « petit rouleur » si vous parcourez peu de kilomètres.
– Déclarer correctement la valeur et les accessoires pour éviter la sous‑assurance — sans surévaluer.
– Préparer les documents utiles (carte grise, permis, relevé d’information 36 mois) pour accélérer la souscription.
Assurer un Land Rover Defender, c’est trouver l’équilibre entre budget, niveau de risque acceptable et couverture adaptée à un 4×4 polyvalent (vol/incendie, bris de glace, dommages, protection du conducteur, assistance).
Selon l’âge et l’intérêt du modèle, l’option « collection » peut être pertinente, tandis qu’un exemplaire récent s’inscrit souvent dans une logique « prestige ».
Pour aller plus loin, demandez un devis personnalisé en décrivant précisément le véhicule, son entretien, ses équipements et vos usages (route, trajets, loisirs, tout‑terrain). »