Porsche Macan : assurance prix et entretien
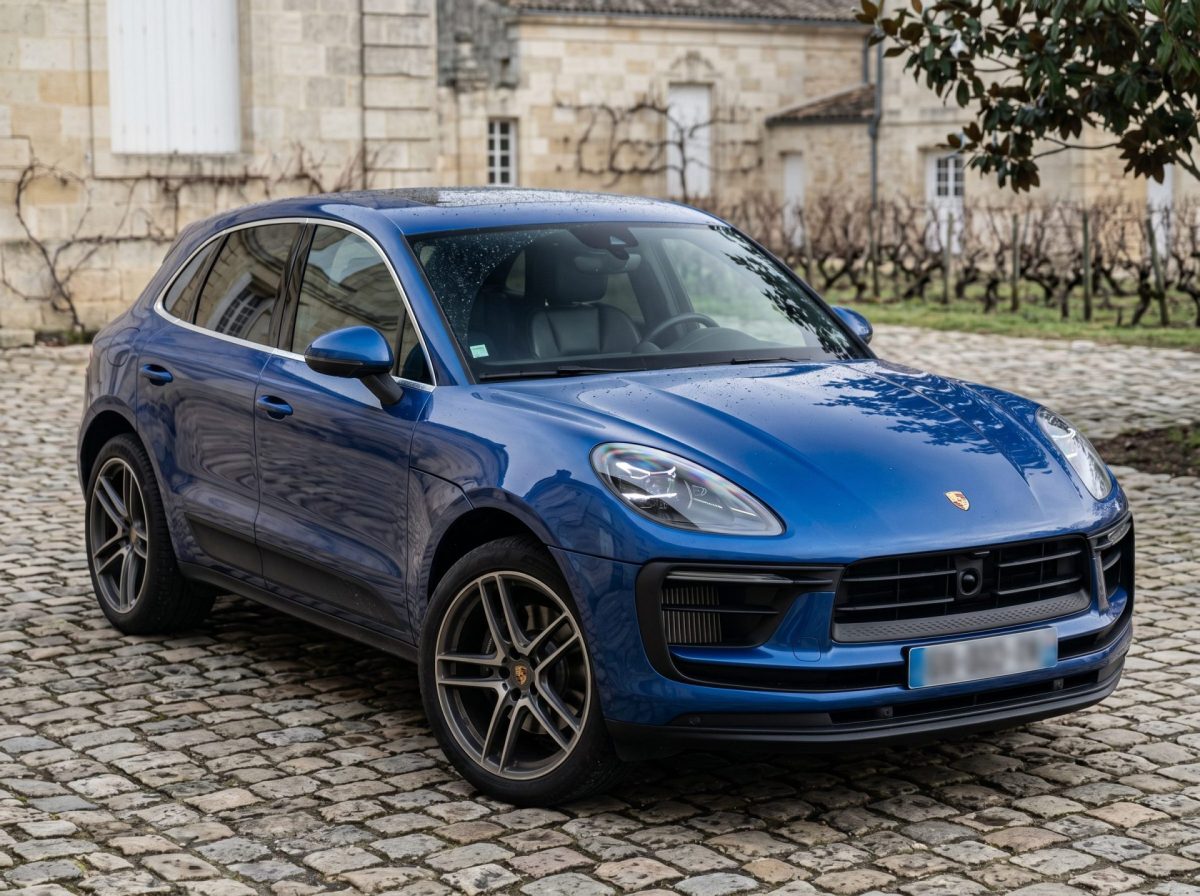
Le Porsche Macan est un SUV sportif qui combine des prestations élevées et une utilisation polyvalente au quotidien. Mais avant l’achat (neuf ou d’occasion), deux sujets reviennent toujours : le budget de maintenance (freins, pneus, révisions) et le tarif de l’assurance auto selon le niveau de couverture. Dans ce guide, on fait le point de façon concrète sur les postes de coût, les sinistres courants et les options réellement utiles pour protéger votre véhicule.
Entretien du Macan : est-ce coûteux ?
Oui, l’entretien de ce modèle revient plus cher qu’un SUV généraliste, sans être hors de portée si l’on anticipe les bons postes. La logique est simple : certaines versions plus performantes (S, Turbo) utilisent des pièces et des consommables en adéquation avec leur niveau technique (freinage dimensionné, pneumatiques haute performance, diagnostics électroniques). Résultat : une révision, un train de pneus ou des disques/plaquettes coûtent souvent davantage qu’une voiture plus standard.
Les postes qui pèsent le plus, dans la vraie vie :
– Les pneus : sur ce SUV, la monte est souvent généreuse et le budget varie selon la marque, l’indice de vitesse et votre style de conduite (urbain, autoroute, dynamique).
– Les freins : les disques/plaquettes peuvent représenter une enveloppe importante, surtout si le véhicule roule beaucoup ou en montagne.
– Les révisions périodiques : vidanges, filtres, liquide de frein, bougies selon motorisation… Le coût dépend du plan de maintenance et de l’atelier (réseau officiel ou spécialiste).
– Les imprévus : capteurs, électronique, éléments de trains roulants ou périphériques moteur. Sur les versions suralimentées, un suivi rigoureux (huile, chauffe, refroidissement) aide à limiter la casse.
Bon réflexe : avant l’achat, demandez l’historique, vérifiez la cohérence des factures et assurez-vous que les interventions “logiques” au kilométrage ont été faites. Un exemplaire bien suivi reste agréable au quotidien.
Transition : une fois le budget technique clarifié, l’autre question est le coût du contrat auto.
Quel est le coût d’un contrat auto pour ce modèle ?
La prime n’est pas un montant unique : elle dépend d’un ensemble de critères qui font varier le tarif d’un conducteur à l’autre. La première clé, c’est la version (motorisation, puissance, valeur et niveau d’équipement). Un exemplaire récent et fortement optionné implique mécaniquement une exposition financière plus élevée en cas de sinistre.
Ensuite, l’assureur ajuste le prix selon :
– Votre profil : âge, ancienneté de permis, antécédents (sinistres, vol, responsabilités), continuité d’assurance.
– Votre usage : trajets quotidiens, loisirs, affaires, kilométrage annuel, stationnement en voirie ou en garage.
– Votre localisation : certaines zones exposent davantage au vol, au vandalisme ou aux bris.
– Le niveau de garanties : tiers, intermédiaire (dit tiers maxi) ou tous risques, avec une franchise plus ou moins élevée.
Sur un véhicule premium, composer une couverture “sur mesure” a du sens : l’écart entre une réparation mineure et un dommage important peut être significatif (carrosserie, optiques, aides à la conduite). Plus la protection vise à sécuriser la valeur et vos usages, plus la prime monte — mais vous évitez les mauvaises surprises.
Transition : pour bien doser, il faut choisir le bon niveau de couverture.
Quelles formules choisir ?
L’idée n’est pas de prendre systématiquement le maximum, mais d’éviter les angles morts sur un SUV de valeur.
En pratique, on raisonne souvent en trois niveaux :
– Tiers (dit “tiers simple”) : responsabilité civile uniquement. Pertinent si le véhicule est ancien et de faible valeur de remplacement, en acceptant d’assumer vos propres dégâts.
– Intermédiaire (tiers maxi) : ajoute des protections clés (vol, incendie, bris de glace, événements climatiques). Bon compromis si vous voulez protéger l’investissement sans passer en tous risques.
– Tous risques : la couverture la plus complète, notamment en dommages tous accidents. Cohérente quand la valeur est élevée, quand vous roulez souvent ou au quotidien.
Pour décider, posez-vous 4 questions : combien vaut l’auto aujourd’hui (marché + options) ? Puis-je la remplacer facilement ? Quelle est mon exposition (stationnement, kilométrage) ? Quel niveau de franchise suis-je prêt à assumer ?
Astuce : si vous hésitez entre deux niveaux, comparez le différentiel de prime… et le reste à charge sur un sinistre plausible (accrochage ou bris de glace).
Quels risques couvrir en priorité ?
Certains événements combinent fréquence, coût de réparation et impact sur la mobilité. L’objectif est d’aligner votre contrat avec la réalité des sinistres du quotidien.
À regarder de près :
– Vol et incendie : sur un véhicule de valeur, ce sont des scénarios coûteux, même avec un garage.
– Bris de glace : le vitrage peut intégrer des capteurs (caméra, aides à la conduite), ce qui complexifie remplacement et calibrage.
– Dommages tous accidents : utile si vous roulez régulièrement, si plusieurs conducteurs utilisent l’auto, ou si vous circulez souvent en ville.
– Événements climatiques et catastrophes naturelles : à moduler selon votre région et vos habitudes de stationnement.
– Défense/recours et protection juridique : utile en cas de litige (responsabilités, réparations, expertise).
Ne négligez pas la sécurité du conducteur : c’est une brique importante, quel que soit votre niveau de prudence.
Quelles extensions et garanties additionnelles valent le coup ?
Les options sont là pour coller à la vie réelle. Sur un véhicule récent ou très équipé, certaines extensions sont pertinentes.
Exemples appréciés :
– Petit rouleur : si vous faites peu de kilomètres (p. ex. moins de 8 000 km/an), l’ajustement du tarif peut être notable.
– Effets personnels et accessoires : utile si vous transportez souvent des objets (bagages, ordinateur) ou disposez d’équipements onéreux.
– Sécurité du conducteur renforcée : pour augmenter l’indemnisation possible en cas de blessures.
– Valeur majorée (ex. +15% selon conditions) : intéressante quand la configuration d’options est recherchée ou si le marché rend le remplacement plus coûteux.
– Pertes financières (GAP) : à considérer en cas de financement (crédit, LOA/LLD).
– Responsabilité civile sur circuit : uniquement pour des journées encadrées.
Choisissez des compléments qui répondent à un risque concret, pas à une inquiétude vague. Un contrat lisible, cohérent et adapté à votre profil vaut mieux qu’un empilement de garanties.
Macan d’occasion : que vérifier pour limiter les risques et le budget maintenance ?
Un exemplaire d’occasion peut être une excellente porte d’entrée chez la marque, à condition d’acheter avec méthode. Objectif : réduire les mauvaises surprises techniques et sécuriser un usage serein (et un dossier d’assurance plus simple).
Points à vérifier :
– Historique limpide : carnet, factures, cohérence dates/kilométrage. Le suivi régulier compte plus que le discours.
– Pneus et freins : regardez l’usure réelle. Si les disques/plaquettes sont en fin de vie, intégrez-le au prix.
– Essai routier : à froid puis à chaud, ralentisseurs, freinages, direction, bruits de trains roulants. Les silentblocs et éléments de suspension sont déterminants.
– Électronique et aides à la conduite : capteurs, caméra, multimédia. Un voyant peut cacher un diagnostic long.
– Lecture des codes défaut : utile, sans paranoïa.
– Boîte et transmission : toute hésitation, à-coup ou bruit anormal doit être investigué.
Comparez aussi les fiches techniques des versions (moteur, puissance, équipements) pour être sûr du “type” exact : cela impacte pneus, maintenance et valeur assurée.
Macan, Cayenne, Panamera, Carrera, Boxster : en quoi le type de modèle change la donne ?
Le type de véhicule influence fortement les coûts et la protection à privilégier. Entre un SUV comme le Macan, un grand SUV comme le Cayenne, une berline telle que la Panamera, ou une sportive plus basse (famille 911/Carrera, Boxster), les réalités de budget et de risques diffèrent.
Côté maintenance :
– Poids et dimensions : un Cayenne, plus lourd, use souvent davantage certains consommables. Le Macan, plus compact, conserve des pneus larges et un freinage dimensionné.
– Motorisations : les versions puissantes (Turbo, grosses puissances) impliquent des consommables plus chers et une vigilance accrue.
– Usage typique : un Boxster sert souvent de voiture loisir, alors qu’un Macan roule davantage au quotidien.
Côté assurance :
– Valeur et coût des réparations : une 911 peut concentrer beaucoup de valeur, tandis qu’un SUV combine valeur + usage fréquent + stationnement urbain.
– Garanties à privilégier : sur un SUV, bris de glace et dommages tous accidents sont souvent stratégiques ; sur une voiture strictement loisir, le raisonnement peut changer.
Comment payer moins sans augmenter les risques ?
Optimiser la prime, ce n’est pas couper au hasard : c’est aligner garanties, franchise et usage réel.
Leviers efficaces :
– Ajuster le kilométrage : option petit rouleur si vous circulez peu ; sinon, déclarez la réalité pour éviter les mauvaises surprises.
– Choisir une franchise adaptée : plus élevée = prime réduite, à condition de pouvoir l’assumer.
– Sécuriser le stationnement : garage fermé ou parking sécurisé pèsent dans l’analyse du risque.
– Déclarer le bon usage : loisir, trajets quotidiens ou affaires.
– Gérer les conducteurs : limiter le nombre déclaré et soigner l’historique d’assurance.
– Conserver les garanties “qui évitent les gros chèques” : bris de glace, vol/incendie et dommages majeurs.
Enfin, mettez en concurrence les spécialistes du haut de gamme ; la clarté des garanties et la gestion des sinistres comptent autant que le prix.
Le Porsche Macan est un véhicule à la fois passion et raisonnable : polyvalent, valorisant, mais techniquement exigeant. Pour éviter les surprises, anticipez la maintenance (pneus, disques/plaquettes, révisions, suivi attentif sur les versions puissantes) et construisez une protection cohérente avec votre usage et la valeur de l’auto. En jouant sur la formule (tiers, intermédiaire, tous risques), les extensions adaptées (petit rouleur, valeur majorée, sécurité du conducteur) et une franchise bien calibrée, vous sécurisez votre projet d’achat et votre budget. Pour aller plus loin, échangez avec un conseiller spécialisé afin d’obtenir une proposition sur mesure, alignée sur vos besoins réels et votre manière de rouler.