- Actualité
- Assurance
- Conseils et Astuces
- évènement
- garantie
- Non classé
- Véhicule de collection
- Véhicule de prestige
Acheter un Land Rover : fiabilité budget et assurance
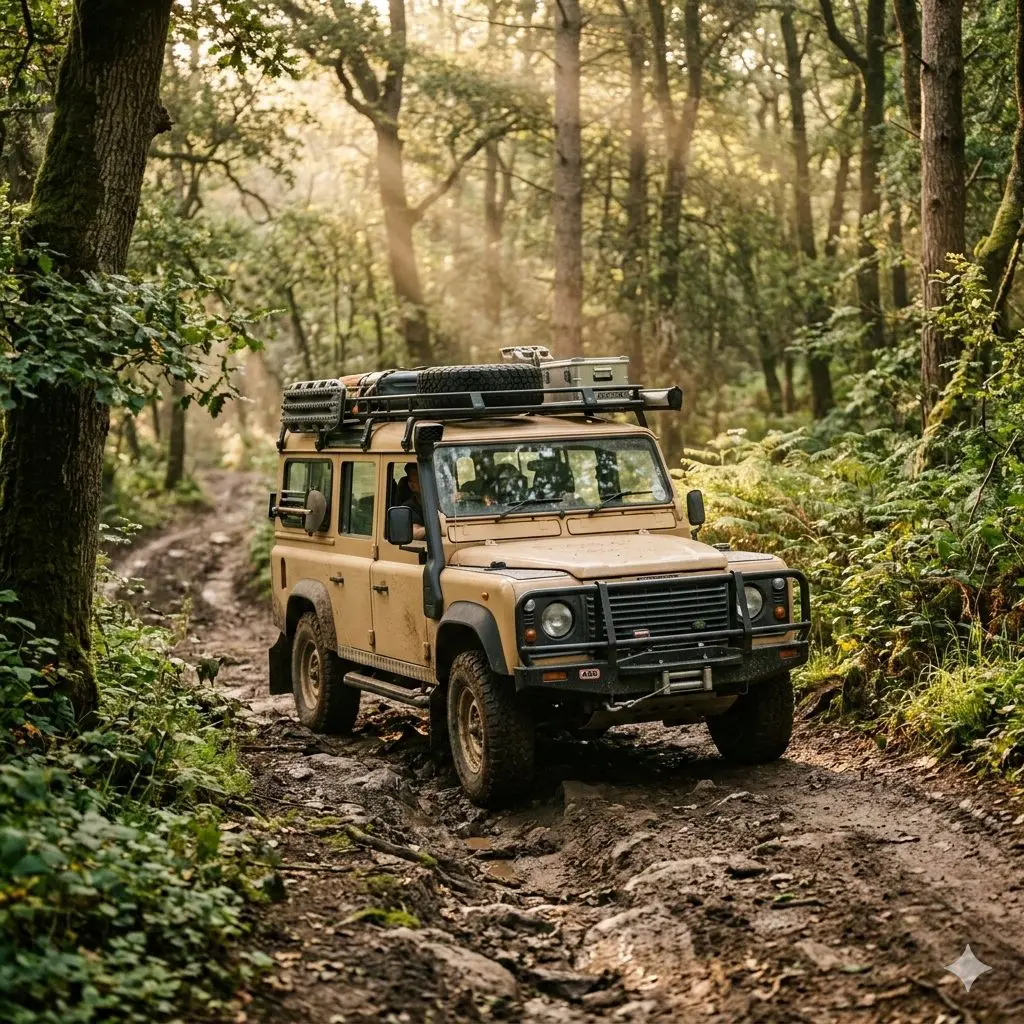
Acheter un Land Rover, c’est souvent viser un SUV premium polyvalent, capable d’assurer un usage quotidien tout en gardant une vraie valeur d’image sur le marché occasion. Mais entre la fiabilité (réelle, perçue, et surtout liée à l’entretien), le budget (prix d’achat, usure, pièces) et l’assurance auto (contrat, options, coût assurance), mieux vaut poser les chiffres et les critères avant de signer. Voici un guide clair pour choisir, chiffrer et assurer votre modèle avec méthode.
Quel budget prévoir pour un modèle d’occasion (Discovery, Discovery Sport, Range Rover Sport) ?
Le prix en seconde main varie selon la version (Discovery, Discovery Sport, Range Rover, Range Rover Sport), l’année, le kilométrage, la motorisation diesel ou essence et le niveau d’équipement (sellerie, jantes, aides à la conduite, écran tactile plus ou moins récent). Sur le marché de l’occasion, l’écart de prix peut être important entre deux exemplaires pourtant “similaires” sur le papier : un historique limpide et un suivi rigoureux valent souvent plus qu’une bonne affaire au premier regard.
Pour raisonner correctement, pensez “coût total” plutôt que simple prix d’achat. Votre montant global doit inclure :
– L’achat (avec ou sans reprise via un service de vente).
– La mise à niveau immédiate : pneus, freins, batterie, vidanges, éventuelle révision de transmission.
– Les dépenses prévisibles d’usure sur 12 à 24 mois (pièces d’usure, train roulant, amortisseurs, consommables).
– Le carburant (le gabarit et la transmission intégrale peuvent peser), et éventuellement la fiscalité selon votre situation.
– L’assurance, souvent plus significative sur un SUV premium que sur une compacte.
Enfin, gardez une réserve : sur ces 4×4, certaines pièces et certains services coûtent plus cher que la moyenne, notamment quand l’électronique et les équipements de confort entrent en jeu. Une fois le budget cadré, le bon réflexe est de vérifier où le modèle se situe en fiabilité “pratique” au quotidien.
Transition : justement, avant de parler de fiabilité du Discovery, voyons ce qu’il faut inspecter pour éviter les mauvaises surprises dès l’achat.
Quels sont les points d’usure à inspecter avant d’acheter (pièces, transmission, électronique) ?
Sur un exemplaire d’occasion, l’inspection doit être plus “systématique” que sur une citadine, parce que l’auto est lourde, sophistiquée, et souvent très équipée. L’objectif : repérer l’usure normale, mais surtout celle qui annonce une facture.
Points clés à contrôler (idéalement avec essai routier + lecture des factures) :
– Transmission : passages de rapports, à-coups, bruits, fuites, fonctionnement du 4×4. Une transmission mal entretenue peut transformer une bonne offre en gros coût total.
– Trains roulants : vibrations, bruit de roulement, géométrie, usure irrégulière des pneus (souvent révélatrice).
– Freinage : état des disques/plaquettes, feeling à la pédale.
– Électronique et confort : l’écran tactile (réactivité, bugs, connectivité), caméras, capteurs, aides à la conduite. Sur un SUV haut de gamme, ces éléments comptent autant que la mécanique.
– Historique d’entretien : fréquence des vidanges, remplacement des consommables, cohérence kilométrage/factures.
– Carrosserie et châssis : traces de tout-terrain, chocs sous caisse, corrosion localisée (selon âge et usage).
Cas particulier si vous visez un Range Rover cabriolet rare : le mécanisme de capote sophistiqué doit être testé plusieurs fois, à froid et à chaud, car une capote peut coûter cher à remettre en état.
Transition : avec ces contrôles, on peut mieux répondre à la question centrale que beaucoup se posent : le Discovery est-il fiable dans la vraie vie ?
Est-ce que le Discovery est fiable ?
La fiabilité du Discovery ne se résume pas à “oui” ou “non” : elle dépend fortement de la génération, de l’usage (ville, autoroute, remorquage, tout-terrain), et surtout du niveau d’entretien. En pratique, un exemplaire bien suivi peut être un excellent familial et routier, mais un autre négligé peut devenir coûteux, notamment à cause de sa complexité (électronique, équipements, transmission, poids).
Pour se faire une idée fiable, il faut raisonner par risques typiques plutôt que par réputation :
– Entretien : sur ce modèle, le respect des échéances (vidanges, filtres, liquides) et la qualité des interventions sont déterminants.
– Diesel/essence : selon les versions, un usage urbain fréquent peut accélérer certains encrassements (trajets courts répétés). À l’inverse, un usage routier régulier est souvent plus favorable.
– Électronique embarquée : plus l’auto est équipée (écran tactile, aides, modules), plus il y a de points à tester. Ce n’est pas “anormal”, mais il faut accepter ce niveau de sophistication.
– Usure liée au poids : freins, pneus, trains roulants subissent davantage que sur un véhicule plus léger.
Le meilleur indicateur reste la cohérence du dossier : factures, contrôle technique, essais à froid, et absence de signaux faibles (voyants, messages intermittents, fonctions qui “marchent une fois sur deux”). En résumé : oui, le Discovery peut être fiable, à condition d’acheter le bon exemplaire et d’assumer un niveau d’entretien cohérent avec sa catégorie.
Transition : la fiabilité n’est qu’une partie de l’équation—reste à savoir si l’achat “vaut le coup” face au prix demandé et au coût d’usage.
L’achat d’un Discovery vaut-il le coup ?
L’achat peut valoir le coup si vous cherchez un grand SUV confortable, polyvalent et valorisant, et si vous choisissez une configuration adaptée à votre vie réelle (usage quotidien, kilomètres annuels, trajets urbains ou longs, capacité de chargement, éventuellement traction). Là où certains se trompent, c’est en surévaluant le prix d’achat… et en sous-évaluant le coût total (entretien, pièces, usure, assurance).
Pour décider si “ça vaut le coup”, posez-vous 5 questions très concrètes :
1) Votre usage : est-ce un véhicule de famille pour de longs trajets, ou une auto de tous les jours en ville ?
2) Votre tolérance à l’entretien : acceptez-vous un niveau de services et de pièces cohérent avec un SUV premium ?
3) Votre cible en occasion : cherchez-vous un bon compromis, ou une version très optionnée qui sera potentiellement plus sensible aux pannes d’équipements ?
4) Votre appétence pour la revente : certains modèles récents gardent une bonne attractivité sur le marché, mais la revente dépend énormément de l’historique.
5) Vos alternatives : un Discovery Sport peut être plus compact, tandis qu’un Range Rover Sport vise une image plus “dynamique”, parfois avec un budget plus élevé.
En clair : le Discovery peut être un choix rationnel si vous sécurisez l’exemplaire (état, historique) et si vous budgétez l’après-achat. Et si vous financez, la structure de crédit change aussi la donne.
Transition : justement, avant même de parler d’assurance auto, il est utile de cadrer le financement et le crédit pour éviter un montant final trop lourd.
Crédit et financement : comment calculer le coût total (montant, taux, services) ?
Que vous achetiez un Range Rover ou un Discovery, le financement peut être un levier… ou un piège si on ne calcule pas le coût total. La première étape consiste à séparer :
– Le montant financé (prix du véhicule + éventuels frais).
– Le coût du crédit (intérêts, frais de dossier).
– Les services associés (extensions de garantie, entretien inclus, assistance, assurance emprunteur si vous en prenez une).
Pour comparer deux offres, ne regardez pas uniquement la mensualité : regardez le montant total dû sur la durée, et vérifiez la flexibilité (remboursement anticipé, modulation). Une offre réservée peut paraître attractive mais être moins intéressante si elle impose des frais ou des options non souhaitées.
Deux points d’attention spécifiques à un SUV haut de gamme :
– Décote / valeur : sur une auto plus chère, l’écart entre valeur de revente et capital restant dû peut être plus sensible au moindre accident ou à une revente plus rapide que prévu.
– Garanties financières : selon votre montage, une option “pertes financières” peut sécuriser une partie du risque, notamment en cas de vol ou de destruction du véhicule.
Enfin, harmonisez financement et assurance : si vous financez un Range Rover ou un Range Rover Sport de valeur, une formule d’assurance trop minimaliste peut être incohérente avec votre exposition au risque (vol, dommages, bris de glace, accessoires).
Transition : ce point nous amène à une question que beaucoup se posent avant d’acheter : l’assurance est-elle chère pour ce type de SUV ?
L’assurance est-elle chère pour ce type de SUV ?
Le coût d’assurance peut être plus élevé que la moyenne, surtout pour les versions les plus valorisées (Range Rover ou Range Rover Sport) ou pour les modèles très récents. Ce n’est pas propre à une marque : c’est souvent lié à la catégorie SUV premium, au prix des pièces, au coût des réparations (capteurs, optiques, pare-brise, technologies), et parfois à l’exposition au vol selon les zones de stationnement.
Cela dit, “cher” ne veut pas dire “inaccessible” : le coût dépend principalement de 6 facteurs :
– La valeur du véhicule (neuf ou achat), et donc le niveau de garantie nécessaire.
– Votre profil conducteur (âge, ancienneté de permis, bonus, sinistres).
– L’usage (usage quotidien, trajets travail, privé, professionnel).
– Le kilométrage annuel (certains contrats proposent une option petit rouleur sous 8 000 km/an).
– Le stationnement et les dispositifs antivol.
– Le niveau de franchise choisi, qui influence directement le prix.
Pour un exemplaire très récent ou de valeur élevée, on privilégie souvent une formule Tous Risques, avec une bonne couverture vol/incendie et un bris de glace solide (pare-brise, glaces latérales, lunette arrière), car c’est typiquement ce qui fait grimper les dépenses imprévues. Si vous hésitez entre plusieurs niveaux (Tiers, Tiers étendu, Tous Risques), raisonnez “risque maximal” : vol total, choc responsable, vandalisme, vitrage, et immobilisation.
Transition : maintenant que le principe de prix est clair, voyons comment choisir (et optimiser) le contrat d’assurance auto le plus cohérent.
Comment optimiser son contrat d’assurance auto pour ce modèle (prestige vs collection, options, vol, bris de glace) ?
Optimiser son assurance auto pour ce modèle, ce n’est pas “payer le moins possible” : c’est aligner votre contrat sur votre usage et sur la valeur réelle, en évitant les angles morts coûteux. Concrètement, deux logiques peuvent exister selon l’âge et le positionnement.
1) Si votre véhicule est récent et/ou de forte valeur
Un contrat “prestige” (adapté aux véhicules de luxe ou sportives au-delà d’un certain niveau de valeur) est souvent pertinent pour un Range Rover ou un Range Rover Sport bien coté. Selon les profils et les modèles, vous pouvez retrouver des formules Tiers, Tiers Maxi ou Tous Risques, avec des garanties clés comme : responsabilité civile, défense/recours, sécurité du conducteur, vol/incendie, bris de glace, dommages tous accidents, assistance 0 km. Des options peuvent aussi faire une vraie différence : valeur du véhicule +15% (selon formules), pertes financières (utile si financement), responsabilité civile sur circuit (plutôt orientée journées encadrées), et effets personnels/accessoires (1 000 € ou 1 500 €).
À noter : pour des autos au-delà d’un certain prix d’achat, un système de géolocalisation peut être requis.
2) Si votre voiture est plus ancienne (occasion)
Un contrat “collection” peut devenir intéressant si l’âge requis est atteint et que le modèle présente un intérêt particulier. Dans cette logique, on retrouve souvent des conditions d’éligibilité (conducteur, absence de malus, sinistralité limitée, possession d’un véhicule d’usage courant assuré) et des garanties modulaires : vol/incendie/événements climatiques, dommages tous accidents (avec franchise proportionnelle), bris de glaces/optiques avec plafonds, assistance France/Europe 24h/24, et parfois conduite sur circuit dans un cadre défini. Ce type d’approche peut réduire le coût total si l’usage est loisir/promenade plutôt que strictement quotidien.
Enfin, n’oubliez pas les détails qui changent la vie en sinistre : véhicule de prêt, assistance sans franchise kilométrique, gestion directe, franchise “à la carte”. Et pour rester concret : testez vos équipements et commandes (selon les versions et interfaces) car, en cas de casse ou de panne, c’est là que l’on comprend l’intérêt d’une garantie bien calibrée.
Acheter un modèle de la marque (Discovery, Discovery Sport, Range Rover, Range Rover Sport) est souvent un projet plaisir et pratique, mais qui doit être géré comme un vrai budget : contrôle de l’usure, cohérence du prix, anticipation des pièces et services, et assurance pensée pour la valeur et l’usage. Si vous souhaitez aller plus loin, Animaux Santé peut vous accompagner pour comparer les niveaux de garanties, ajuster les options (vol, bris de glace, pertes financières, assistance) et construire un contrat d’assurance auto cohérent avec votre voiture et votre mode de vie.