Assurer une Camaro : coûts garanties et dépenses
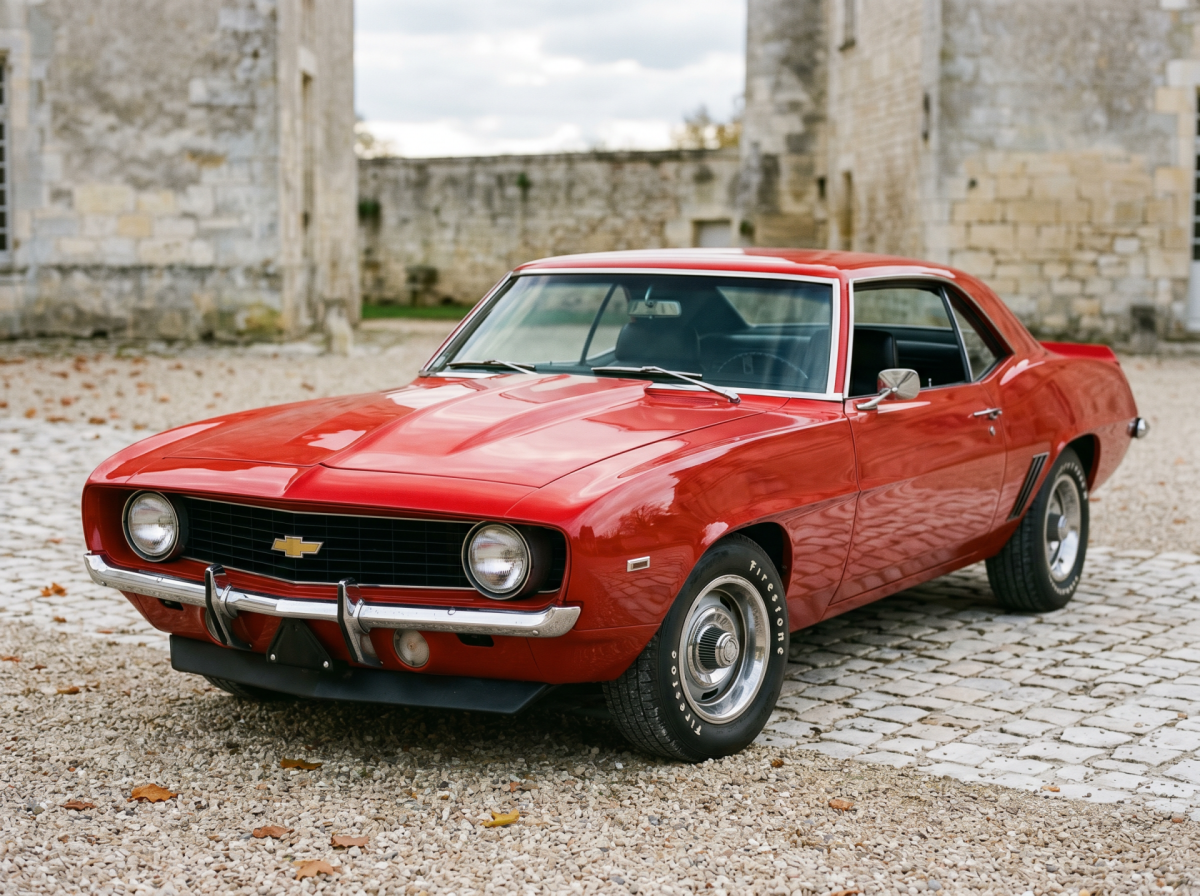
Assurer une Camaro, ce n’est pas seulement « fixer un tarif » : il s’agit surtout d’aligner la protection avec votre usage (loisir, trajets, sorties club, voire piste), la valeur du véhicule et votre exposition aux risques. Dans cet article, on détaille ce qui fait varier le coût mensuel, les garanties clés (tiers, intermédiaire, tous risques) et les autres postes à anticiper pour piloter le budget d’un propriétaire avec méthode.
Combien coûte une Camaro par mois ?
La question « Combien coûte une Camaro par mois ? » mélange souvent deux réalités : le coût du véhicule (financement + usage) et la prime liée à la couverture. Pour avoir une vision juste, il faut raisonner en « budget global mensuel » et séparer les postes.
D’abord, il y a le coût d’acquisition: achat comptant, crédit, ou LOA/LLD. Dans ce poste, tout dépend de la génération du coupé, de la motorisation, du kilométrage, de l’état (et parfois des versions plus recherchées). Sans chiffres universels, l’approche la plus fiable est simple : mensualité (ou amortissement) + intérêts + éventuelle extension de garantie mécanique si vous en prenez une.
Ensuite, vient le coût d’usage : carburant (ce modèle n’a pas le même appétit en ville qu’en roulage stabilisé), entretien (vidanges, freins, consommables), pneus (souvent plus coûteux sur des dimensions performantes), et imprévus (capteurs, batterie, éléments de carrosserie). Ajoutez le stationnement et, selon votre situation, les frais de carte grise/administratif déjà payés à l’achat (donc pas mensuels, mais à lisser si vous voulez une vision « tout compris »).
Enfin, la couverture peut représenter une part très variable du budget mensuel : elle dépend de la formule (tiers, tiers étendu, tous risques), de votre bonus, de l’historique de sinistres, du lieu de stationnement et de la valeur. Pour raisonner juste, le bon réflexe est de partir de votre besoin réel avant d’utiliser un comparateur ou de demander un devis.
Une fois ce budget global posé, on peut zoomer sur le poste « protection du véhicule », celui où vous avez le plus de leviers de réglage (garanties, franchises, options). Justement, passons au tarif à proprement parler.
Quel est le prix d’une assurance auto pour une Chevrolet Camaro ?
Le prix d’une police auto pour une Chevrolet Camaro ne peut pas être donné « au forfait » sans connaître votre profil et le véhicule exact, car les écarts peuvent être importants entre un exemplaire récent (valeur élevée, pièces et réparations potentiellement coûteuses) et un modèle plus ancien assuré dans une logique collection/loisir.
– Si votre Chevrolet Camaro entre dans les critères d’un contrat orienté collection (par exemple véhicule de plus de 10 ans avec intérêt patrimonial, et usage strictement privé/loisir), la logique tarifaire et les garanties visent souvent un usage occasionnel, avec des conditions de souscription spécifiques (notamment le fait d’avoir déjà un véhicule d’usage courant couvert par ailleurs).
– Si votre coupé est assuré comme véhicule de prestige/sport (valeur à neuf élevée, usage plus large incluant trajets et affaires selon formule), vous comparerez plutôt des offres structurées (tiers, tiers maxi/intermédiaire, tous risques) avec options.
Un repère utile : en assurance collection, une couverture « minimum » en responsabilité civile (assurer au tiers, avec des garanties socles) peut démarrer à un tarif annuel très bas, puis augmenter selon les briques ajoutées (vol/incendie, bris de glace, dommages tous accidents, assistance, etc.). À l’inverse, sur une offre prestige, le prix se construit autour du niveau de protection (tiers simple vs tiers maxi vs tous risques), des franchises modulables et d’options (petit rouleur, extension conducteur, valeur majorée…).
Dans la pratique, pour obtenir un tarif cohérent pour ce modèle, vous devez solliciter un devis détaillé en précisant : génération, valeur (achat/actuelle), usage (privé, trajet travail, pro), kilométrage annuel, lieu de stationnement, niveau de garanties souhaité et antécédents (bonus/malus, sinistres). C’est ce qui évite de comparer des propositions qui n’ont pas le même contenu.
Maintenant que le « combien » est cadré, le plus important est de choisir la bonne formule selon la génération et votre usage réel.
Camaro : assurance collection ou assurance prestige, quelle formule choisir ?
La Camaro est un modèle à part : muscle car emblématique, souvent utilisée en loisir, mais parfois au quotidien. Du point de vue de la couverture, le bon choix dépend surtout de l’année, de la valeur et de l’usage.
Si votre exemplaire a plus de 10 ans, c’est typiquement là que la question « collection » peut se poser. L’idée n’est pas de coller une étiquette, mais de vérifier l’éligibilité : véhicule concerné, intérêt patrimonial, et surtout usage privé/loisir. Cette piste est pertinente si l’auto sort surtout le week-end, pour des balades, rassemblements et sorties club, et si vous avez déjà une voiture de tous les jours assurée à côté. Les conditions de souscription demandent généralement un profil prudent (ancienneté de permis, sinistralité limitée, absence de suspension/résiliation, etc.).
À l’inverse, si votre Camaro est récente ou utilisée en trajets réguliers (domicile-travail, déplacements fréquents), une formule de type prestige/sport est souvent plus logique. Elle permet de choisir entre plusieurs niveaux (base, intermédiaire, complet) et d’ajouter des options adaptées : protection du conducteur renforcée, couverture des effets personnels et accessoires, option petit rouleur si vous roulez peu, ou responsabilité civile sur circuit si vous faites des journées piste non chronométrées.
En clair :
– Usage loisir, kilométrage limité, véhicule plus ancien : la formule collection peut optimiser le rapport garanties/prix (si conditions respectées).
– Usage large, valeur élevée, besoin d’indemnisation solide en cas de gros choc : une assurance auto prestige en tous risques (ou un intermédiaire bien construit) est souvent plus cohérente.
Une fois la formule clarifiée, il faut comprendre ce qui fait vraiment varier le devis.
Quels critères font varier le prix d’une assurance Chevrolet Camaro ?
Sur ce coupé, le tarif ne dépend pas seulement de la marque : il se construit à partir de critères très concrets, qui expliquent pourquoi deux propriétaires peuvent payer des montants très différents à garanties équivalentes.
1) Le véhicule et sa valeur. La génération (et la version exacte), la valeur à neuf ou d’achat, et parfois le niveau de préparation (jantes, ligne, admission, covering, etc.) influencent directement le risque assuré et le coût potentiel de réparation. Plus la valeur est élevée, plus l’indemnisation attendue monte, et plus l’assureur va calibrer la prime et les franchises.
2) La formule choisie. Le tiers (responsabilité civile) coûte généralement moins cher qu’une protection intermédiaire (tiers + vol/incendie + bris de glace + événements climatiques, selon contrats) et qu’un tous risques. Mais attention : une formule moins chère peut vous exposer à un reste à charge lourd en cas de vandalisme, de choc responsable, ou de sinistre sans tiers identifié.
3) Les franchises. Sur des contrats haut de gamme, certaines peuvent être exprimées en pourcentage de la valeur (selon l’option choisie), ce qui change fortement la dépense réelle en cas de sinistre. Une prime plus basse avec une franchise plus haute n’est pas forcément une économie si votre usage vous expose.
4) Votre profil conducteur. Bonus/malus, ancienneté de permis, sinistres sur les dernières années (matériels, responsables, vol) et continuité de couverture pèsent lourd dans la tarification.
5) L’usage et le stationnement. Privé, privé + trajet travail, professionnel, kilométrage annuel, garage fermé ou voie publique : ce sont des critères majeurs de risque (vol, vandalisme, sinistre en circulation).
Le bon réflexe, avant de lancer un comparateur, est de lister vos risques réels et votre capacité à absorber une franchise. Cela amène naturellement à la question : quelles garanties sont vraiment utiles ?
Quelles garanties sont pertinentes pour une Chevrolet Camaro (tiers, intermédiaire, tous risques) ?
Choisir les garanties, ce n’est pas cocher tout par principe : il faut construire une protection cohérente avec la valeur de votre véhicule et votre exposition.
La base, c’est la responsabilité civile (assurance au tiers), obligatoire. Elle couvre les dommages causés aux tiers. Sur ce modèle, cette base ne protège pas la voiture en cas de choc responsable, de vandalisme, de tempête ou de vol. Elle peut suffire si la valeur est limitée, que vous roulez très peu et que vous acceptez d’autofinancer les réparations en cas de sinistre non pris en charge.
Ensuite, la formule intermédiaire (souvent « tiers étendu » ou « tiers + ») est fréquemment le bon équilibre pour une utilisation loisir mais avec une valeur significative. Elle inclut typiquement vol et incendie, bris de glace, événements climatiques, parfois catastrophes naturelles, et une assistance. C’est pertinent si votre principal risque est le vol, les dégâts climatiques ou le vitrage.
Enfin, le tous risques devient fortement pertinent si :
– la valeur est élevée (ou des accessoires coûteux),
– vous roulez souvent,
– vous stationnez parfois dehors,
– vous voulez être couvert même en cas d’accident responsable ou sans tiers identifié,
– vous souhaitez une indemnisation robuste sur les gros sinistres.
À ne pas négliger :
– La protection du conducteur (corporelle).
– La défense/recours (assistance juridique liée à l’accident).
– Les effets personnels et accessoires.
Assurance circuit et sorties club : comment couvrir une Camaro sur piste ?
La voiture donne envie de participer à des événements : sorties club, rassemblements et parfois journées piste. Mais attention : rouler sur circuit n’est pas automatiquement couvert par un contrat standard, et il faut distinguer plusieurs notions.
D’abord, il existe la responsabilité civile circuit (RC circuit). Elle sert à couvrir les dommages que vous pourriez causer à autrui sur un tracé automobile, dans un cadre non compétitif (pas de course, pas de chronométrage). C’est une option très recherchée par les propriétaires de sportives, car elle sécurise au moins le risque « tiers ».
Ensuite, il y a la question des dommages sur votre propre véhicule. Selon les contrats, la conduite sur piste peut être autorisée sous conditions, avec une franchise spécifique (souvent plus élevée que sur route). C’est un point à valider noir sur blanc au moment de souscrire, surtout si vous comptez faire plusieurs journées par an.
Dans une logique collection/loisir, certains contrats peuvent autoriser la conduite sur piste (hors épreuves soumises à autorisation et hors chronométrage), mais avec une franchise dédiée en cas de dommages. Dans une logique prestige, l’option RC circuit est un levier clair pour les clubs, et vous pouvez ajuster votre formule en conséquence (base, intermédiaire, tous risques).
Bon conseil terrain : si votre Camaro est votre voiture plaisir et que vous envisagez la piste, ne vous contentez pas d’un tarif. Faites préciser dans votre devis ce qui est garanti (RC, dommages au véhicule, exclusions, franchise). C’est souvent là que se joue la différence entre une offre adaptée et une offre simplement attractive sur un comparateur.
Quelle franchise et quelle valeur déclarée pour bien indemniser une Camaro ?
Sur un contrat auto, la franchise n’est pas un détail : c’est la partie que vous paierez réellement en cas de sinistre. Autrement dit, deux formules au même prix peuvent coûter très différemment le jour J.
Pour une Camaro, on rencontre plusieurs logiques :
– Franchise fixe (un montant déterminé).
– Franchise en pourcentage des dommages ou de la valeur, parfois avec un minimum/maximum selon la garantie.
– Franchises spécifiques (par exemple sur piste, ou selon certaines garanties comme événements climatiques, vol/incendie, vandalisme, dommages tous accidents).
Le bon réglage dépend de votre capacité à absorber une dépense imprévue. Si vous préférez lisser votre budget, une prime un peu plus élevée avec une franchise plus douce peut être plus confortable. Si vous roulez peu et acceptez un risque de reste à charge, une franchise plus haute peut réduire la prime.
Deuxième sujet : la valeur du véhicule. Pour être bien indemnisé, évitez les approximations. La cote peut évoluer selon la génération, la rareté, l’état, l’historique et les options. Plus vous êtes précis (factures, état, photos, cohérence de la valeur), plus l’indemnisation sera alignée avec le marché en cas de gros sinistre (vol, destruction, etc.). C’est particulièrement sensible sur des véhicules passion, y compris des muscle cars qui se valorisent ou dont certaines versions deviennent recherchées.
Enfin, n’oubliez pas de déclarer correctement les accessoires et effets personnels si vous voulez qu’ils soient pris en compte (selon options). Cela évite les mauvaises surprises après un vol ou un incendie.
Comment obtenir un devis fiable (comparateur, documents, infos à préparer) ?
Obtenir un devis pour une Camaro, ce n’est pas juste entrer une plaque et cliquer sur « comparer ». Un comparateur peut donner une tendance, mais il ne remplace pas une description précise du véhicule et de votre besoin de protection. Pour une sportive parfois à valeur élevée, la précision est la clé.
Voici les informations à préparer :
– Modèle exact : Chevrolet Camaro (année, génération, version, puissance, boîte).
– Valeur : prix d’achat réel et/ou valeur actuelle estimée (et, si la voiture est financée en LOA/LLD, le signaler).
– Usage : privé, privé + trajet travail, ou professionnel.
– Kilométrage annuel : levier important, notamment si vous êtes « petit rouleur ».
– Stationnement : garage fermé, parking collectif, voie publique.
– Conducteurs : principal, secondaires, prêt du volant (et présence éventuelle d’un conducteur novice).
– Historique : bonus/malus, continuité de contrat, sinistres sur les dernières années (vol, responsable, corporel…).
– Garanties attendues : base, intermédiaire, tous risques ; options (effets personnels/accessoires, extension conducteur, RC circuit, valeur majorée, pertes financières si leasing, etc.).
Sur le plan pratique, anticipez aussi les justificatifs classiquement demandés lors de la souscription : carte grise, permis et relevé d’information. Plus votre dossier est clair, plus l’offre obtenue sera rapide et cohérente.
Dernier conseil : comparez des devis à garanties égales. Sinon, vous risquez de choisir un tarif alors que vous vouliez une couverture. Et, au-delà de l’assurance, un propriétaire doit aussi penser aux autres dépenses qui pèsent dans le budget.
Budget global : au-delà du prix d’assurance, quelles dépenses prévoir avec une Camaro ?
Même avec une couverture adaptée, la Camaro reste une voiture qui se budgète comme un projet « passion + raison ». Pour éviter les surprises, voici les dépenses à anticiper, en plus du prix mensuel.
1) Carburant. Selon votre usage (ville, route, conduite dynamique), la consommation peut varier fortement. Le meilleur moyen de maîtriser ce poste est de suivre votre consommation réelle sur 2–3 pleins et de projeter un budget mensuel.
2) Pneus et freins. Les dimensions et indices de performance peuvent faire grimper la facture, et l’usure peut être plus rapide si vous roulez sportivement ou si vous allez sur piste. Prévoyez un « fond consommables » au fil des mois.
3) Entretien courant. Vidanges, filtres, bougies selon motorisation, liquides… Sur une auto de ce type, l’entretien régulier est votre meilleur allié contre les pannes coûteuses.
4) Réparations et pièces. Certaines pièces peuvent être plus longues à obtenir ou plus chères selon les versions et la disponibilité. Ce poste est irrégulier : l’idée est d’épargner un montant mensuel, même faible, pour lisser.
5) Protection et sécurité. Housse, stockage, antivol, éventuellement dispositifs demandés au-delà d’un certain niveau de valeur : ce sont des dépenses « préventives » qui réduisent les risques (et parfois facilitent l’acceptation d’un dossier).
6) Frais liés à l’usage passion. Rassemblements, déplacements, péages, hébergements, inscriptions à des journées piste : ce ne sont pas des obligations, mais ils font souvent partie de la réalité d’un propriétaire du modèle.
En consolidant ces postes avec votre couverture (formule + franchises + options), vous obtenez un budget réaliste et pilotable, plutôt qu’un chiffre mensuel trop simplifié.
Assurer une Camaro, c’est trouver le bon équilibre entre coût, garanties et usage réel. En clarifiant la génération, la formule (tiers, intermédiaire, tous risques), les options (petit rouleur, effets personnels et accessoires, protection du conducteur, RC circuit) et les franchises, vous construisez une protection cohérente et un budget plus prévisible. Pour aller plus loin, demandez un devis détaillé et comparez des offres à garanties équivalentes, afin de souscrire une police adaptée à votre véhicule et à vos risques.