Chevrolet Corvette : combien ça coûte à assurer et à entretenir ?
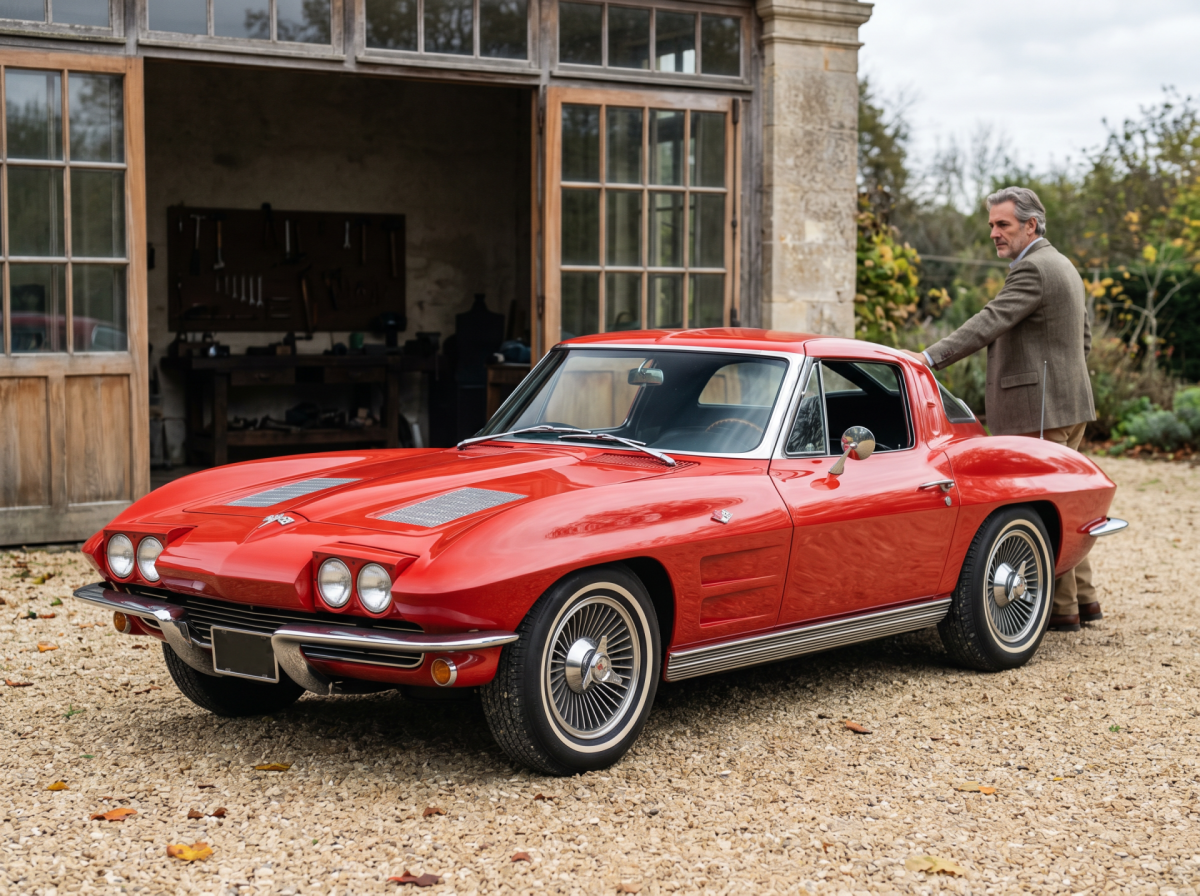
Acheter une Chevrolet Corvette, c’est souvent concrétiser une passion automobile… mais aussi piloter une enveloppe complète : prix d’achat, couverture auto, maintenance, révision, pneumatiques, fluides et parfois quelques imprévus. Dans ce guide, on fait le point de façon claire sur les postes de dépenses, sur ce qui influence le coût pour couvrir ce coupé (selon la version et l’usage route/circuit), et sur les bonnes pratiques pour prolonger la durée de vie du bloc et garantir le bon fonctionnement du modèle.
Pourquoi acheter une Corvette ?
Choisir ce coupé, c’est opter pour une sportive au tempérament marqué, pensée pour donner des sensations sur route, avec une mécanique expressive et une identité facilement reconnaissable. Beaucoup d’automobilistes apprécient aussi son positionnement : une auto “plaisir” assumée, autour de laquelle existe une vraie culture (clubs, sorties, événements), ce qui enrichit l’expérience au quotidien.
Sur le plan plus rationnel, trois raisons reviennent souvent :
1) Le rapport “performance / usage” : selon la génération et la configuration, le modèle peut servir de voiture de week-end, mais aussi pour des trajets plus réguliers, à condition d’accepter certaines contraintes (gabarit, gommes larges, consommation, vigilance accrue sur la sûreté).
2) Une mécanique “lisible” : beaucoup de propriétaires apprécient un fonctionnement compréhensible, avec des opérations de maintenance relativement standard (vidange, filtre à huile, fluide de refroidissement, freinage), même si les coûts peuvent grimper selon les pièces et la main-d’œuvre.
3) Le potentiel “passion/collection” : certaines versions basculent avec le temps dans un statut recherché. Un exemplaire iconique, bien suivi, avec historique limpide, peut se revendre correctement (sans garantie absolue, bien sûr).
Justement, avant de parler contrat et maintenance, une question revient souvent : combien coûte réellement une Chevrolet Corvette à l’achat ?
Quel est le prix d’une Chevrolet Corvette ?
Le prix dépend énormément de la génération, de l’année, du kilométrage, de l’état, de la rareté et du contexte (immatriculation en France, import, configuration, historique). En pratique, on rencontre sur le marché des écarts très importants, allant d’un budget “accessible” pour certaines occasions à des montants nettement plus élevés pour des versions récentes, rares, très optionnées ou en état concours.
Pour raisonner sans se perdre, découpez le budget en 3 couches :
– Tarif affiché (le “prix vitrine”) : c’est ce que vous payez au vendeur. Il peut aller de quelques dizaines de milliers d’euros à plusieurs centaines de milliers d’euros pour des configurations exceptionnelles ou très collection.
– Coûts d’entrée : carte grise, éventuelles remises à niveau, pneumatiques, révision de départ (huile moteur, filtre à huile, contrôle des fuites de fluide, état des composants de suspension, géométrie, freinage).
– Frais de fonctionnement : assurance auto, suivi courant, consommables (gommes, plaquettes), et parfois des postes plus coûteux si l’auto a été mal entretenue.
Deux exemplaires au même tarif peuvent coûter très différemment dans les 12 mois qui suivent : une auto “propre” avec un dossier complet peut revenir moins cher au total qu’un exemplaire moins onéreux mais exigeant une grosse révision et des pneus immédiats.
Une fois le prix clarifié, beaucoup se demandent si certaines versions sont plus “intéressantes” que d’autres sur le plan patrimonial : lesquelles ont des chances de prendre de la valeur ?
Quelle Corvette va prendre de la valeur ?
Aucune automobile n’est un placement garanti. En revanche, des critères assez constants favorisent la valorisation dans le temps, surtout pour les modèles de collection et certaines sportives de prestige.
En général, un exemplaire a plus de chances d’être recherché s’il cumule plusieurs éléments :
– Version désirable (série limitée, configuration rare, options d’origine spécifiques).
– Historique irréprochable : factures, carnet, suivi des révisions, cohérence du kilométrage, absence d’accident structurel.
– État d’origine ou préparation de qualité, documentée. Les modifications non maîtrisées dégradent souvent la valeur et compliquent le travail de l’assureur, car le risque devient plus difficile à apprécier.
– Présentation saine : pas de corrosion problématique (selon générations), intérieur cohérent, trains roulants propres, pas de fuite de fluide, refroidissement maîtrisé et marche stable.
Point clé : la valeur “collection” se construit autant par le suivi que par la rareté. Un modèle relativement courant mais entretenu au cordeau, avec des pneumatiques de qualité, des composants de suspension en bon état et un dossier limpide, peut se vendre plus facilement qu’un autre théoriquement “mieux coté” mais négligé.
Enfin, si vous visez une logique patrimoniale, pensez aussi “protection” : bien couvrir la voiture (vol, dommages, assistance) est souvent indispensable pour dormir tranquille et éviter qu’un sinistre ne détruise l’intérêt financier du projet.
L’assurance est-elle plus chère pour une Corvette ?
Souvent, la prime est supérieure à celle d’une auto “standard”, mais ce n’est pas automatique. Le tarif dépend surtout du profil de risque, pas seulement du badge Chevrolet.
Les éléments qui pèsent le plus sont :
– Valeur et coût des réparations : une sportive entraîne des pièces, pneumatiques, éléments de carrosserie et parfois une main-d’œuvre plus spécialisés.
– Puissance et performances : statistiquement, elles augmentent l’exposition au risque si l’usage est fréquent ou si l’auto dort dehors.
– Vol et vandalisme : selon la zone de stationnement, l’équipement antivol et les habitudes.
– Usage (loisir, quotidien, affaires) et kilométrage : un “petit rouleur” n’a pas le même risque qu’une auto utilisée tous les jours.
– Conducteur(s) et antécédents : bonus/malus, sinistres, années de permis, âge.
Pour ce modèle, l’approche la plus logique consiste à choisir une couverture alignée sur la catégorie réelle du véhicule :
– Ancienne avec intérêt de collection : on peut se tourner vers une assurance collection, avec des conditions de souscription pensées pour ce type d’auto (usage loisir, etc.).
– Version récente et de forte valeur : une assurance prestige est souvent plus cohérente, car calibrée pour des véhicules de luxe ou des sportives.
À noter : certaines options font varier sensiblement la facture, par exemple l’option petit rouleur (moins de 8 000 km/an), la responsabilité civile sur circuit (utile si vous faites des journées piste), ou encore des extensions de protection du conducteur.
Corvette de collection ou de prestige : quelle assurance choisir ?
Le bon choix dépend moins du “mythe Corvette” que de l’âge, de la valeur et de votre usage réel.
1) Si votre exemplaire entre dans une logique “collection”
Une formule collection vise typiquement des autos de plus de 10 ans présentant un intérêt historique. L’usage est généralement orienté loisir/promenade, avec une approche compatible sorties, rallyes et parfois circuit (selon garanties). Il peut aussi être demandé d’être assuré par ailleurs sur un véhicule d’usage habituel, de ne pas être en situation de malus, avec une sinistralité limitée.
Côté garanties, l’idée est d’avoir un socle (responsabilité civile, protection) et de pouvoir compléter avec des options comme :
– Vol / incendie,
– Dommages tous accidents (avec une franchise exprimée en pourcentage, encadrée par un minimum et un maximum),
– Bris de glace avec plafonds de remboursement,
– Assistance France/Europe, y compris 0 km.
2) Si votre exemplaire est un véhicule de prestige (souvent récent et/ou valorisé)
Une formule prestige est pensée pour des véhicules de luxe ou des sportives, avec des conditions centrées sur la valeur, l’expérience de conduite (années de permis), la continuité d’assurance et la sinistralité récente. L’usage peut être plus large (loisir, trajet quotidien, affaires), ce qui colle à certains propriétaires de versions modernes.
La logique “prestige” propose souvent plusieurs niveaux (du tiers au tous risques), et des options utiles comme :
– Petit rouleur (8 000 km/an),
– Effets personnels et accessoires,
– Protection du conducteur étendue (par paliers),
– Valeur majorée (selon formules),
– Responsabilité civile sur circuit,
– Pertes financières (selon formules).
Ce choix influence directement vos dépenses, mais aussi votre tranquillité et la sûreté des occupants. La prochaine question touche au cœur du “coût total” : la maintenance.
Combien coûte l’entretien d’une Corvette : révision, pneus et consommables ?
Le coût de suivi varie autant que le prix d’achat, parce qu’il dépend de la version (et donc du niveau de technologie), de l’âge, de l’état initial, du type d’utilisation (route, conduite dynamique, piste) et de la qualité des pièces choisies.
Pour budgéter correctement, pensez “maintenance” en 4 blocs :
1) Révision de base (au minimum annuelle ou selon préconisations)
Elle inclut souvent : vidange, lubrifiant moteur, filtre à huile, contrôles visuels (fuite de fluide), niveaux, freinage, état des pneumatiques, inspection du circuit de refroidissement. En euros, l’écart est grand selon atelier généraliste vs spécialiste, quantité d’huile, accessibilité et opérations associées.
2) Pneumatiques (poste souvent sous-estimé)
Une conduite soutenue use plus vite les gommes, surtout si la géométrie est imparfaite ou si les pressions ne sont pas surveillées. Le rythme d’usure dépend aussi du style de conduite, du couple et du type de gomme. Sur une sportive, ce poste pèse lourd et impacte directement la sûreté.
3) Freinage et liaisons au sol
Plaquettes, disques, liquide de frein et composants de suspension (silentblocs, amortisseurs, rotules) conditionnent le comportement. Un train roulant fatigué peut rendre l’auto floue, accélérer l’usure des pneumatiques et réduire le plaisir.
4) Fluides et “petites causes, gros effets”
Refroidissement, direction assistée (selon modèle), huiles de boîte/pont (selon plan d’entretien) et surveillance des durites/joints : ces points évitent la surchauffe, les pertes de performance et les pannes. Une simple fuite ignorée peut se transformer en grosse facture.
Enfin, attention à un mot-clé qu’on voit souvent : “courroie de distribution”. De nombreuses versions sont plutôt à chaîne, ce qui ne supprime pas le suivi, mais change la nature des opérations. L’important est de respecter les recommandations du constructeur et l’historique précis de l’auto que vous achetez.
Pour mieux maîtriser ces frais, le plus efficace est d’appliquer une méthode de maintenance claire, avec des étapes simples et régulières.
Quelles sont les étapes d’entretien pour prolonger la durée de vie d’une Chevrolet Corvette ?
Si votre objectif est d’augmenter la longévité (éviter les grosses pannes), la stratégie n’est pas de tout faire “au hasard”, mais d’enchaîner des étapes régulières qui sécurisent la marche de la voiture.
Voici une trame simple, efficace et réaliste :
– Étape 1 : partir d’un état zéro
À l’achat (ou après une longue immobilisation), faites une révision de base : huile + filtre, contrôle des niveaux, vérification de toute fuite (huile, refroidissement), contrôle des courroies d’accessoires, test batterie et diagnostic des voyants. C’est la fondation.
– Étape 2 : surveiller le refroidissement
Sur une sportive, la température est un sujet essentiel. Un fluide fatigué, une purge mal faite, un radiateur encrassé ou une durite vieillissante peuvent provoquer une surchauffe. Le bon réflexe : contrôle visuel fréquent et entretien préventif plutôt que curatif.
– Étape 3 : protéger la lubrification
Le lubrifiant moteur est une assurance-vie : il protège la mécanique, surtout si l’auto fait des démarrages à froid ou de la conduite dynamique. Respecter les intervalles, utiliser une huile adaptée et un bon filtre, et vérifier le niveau évite l’usure prématurée.
– Étape 4 : pneumatiques, géométrie et suspension
La monte et les composants de suspension portent toute la performance sur chaussée. Surveillez la pression, l’usure (intérieur/extérieur) et n’attendez pas les témoins si vous roulez vite. Une géométrie correcte réduit les coûts et améliore la sûreté.
– Étape 5 : rouler “intelligent”
Ce coupé aime rouler, mais déteste les mauvais cycles : accélérations à froid, immobilisations très longues sans maintien, carburant médiocre, etc. Une conduite progressive, surtout à froid, reste l’un des meilleurs moyens d’accroître la longévité.
Après la maintenance, un autre critère compte beaucoup pour vivre sereinement avec cette sportive : la fiabilité perçue selon les générations. Alors, quelle version est la plus fiable ?
Quelle est la Corvette la plus fiable ?
Il n’existe pas une réponse unique, parce que la fiabilité dépend à la fois du modèle, de l’année, du suivi et de la manière dont l’auto a été utilisée. Deux exemplaires identiques sur le papier peuvent offrir des expériences opposées : l’un impeccable, l’autre pénible… simplement à cause de l’entretien.
Repères utiles :
– Un exemplaire régulièrement suivi est généralement plus fiable qu’une auto “faible kilométrage” mais immobilisée longtemps. Les joints, les fluides, les pneumatiques et certains organes vieillissent même quand on roule peu.
– Les générations plus récentes bénéficient souvent d’évolutions sur l’électronique, le refroidissement, la gestion et la qualité d’assemblage. Mais elles peuvent aussi être plus complexes, donc plus coûteuses à diagnostiquer.
– La fiabilité du “bloc” et celle des périphériques ne sont pas la même chose : un moteur peut être solide, mais une pompe, un capteur, un système de refroidissement ou un élément de transmission peut coûter cher et immobiliser l’auto.
Le meilleur indicateur avant achat reste l’audit de l’exemplaire précis : historique de révision, factures, contrôles, cohérence des fluides, absence de fuite, état des composants de suspension, freinage et pneumatiques. Et bien sûr, un essai sur route avec montée en température progressive.
Comment réduire le coût d’assurance d’une Corvette (sans rogner sur la sécurité) ?
Réduire la facture ne signifie pas se mettre en danger ni sous-couvrir une sportive de valeur. L’objectif, c’est d’aligner le contrat sur votre usage réel, tout en protégeant conducteurs et passagers et en préservant l’auto.
Quelques leviers concrets :
– Déclarer le bon usage et le bon kilométrage
Si vous roulez peu, une option “petit rouleur” (par exemple moins de 8 000 km/an) peut être pertinente. Elle reflète un risque moindre, donc un tarif potentiellement plus adapté.
– Ajuster la franchise intelligemment
Une franchise plus élevée peut réduire la prime, mais attention : sur une sportive, un bris de glace, un accrochage ou un acte de vandalisme peut vite chiffrer. Trouvez un équilibre réaliste avec votre budget.
– Renforcer la prévention vol
Stationnement sécurisé, dispositifs antivol, bonnes habitudes : ces éléments rassurent et réduisent le risque. Et un risque mieux maîtrisé, c’est souvent un contrat plus cohérent.
– Choisir les garanties utiles à votre profil
Si vous faites du circuit, la responsabilité civile sur piste peut être importante. Si vous transportez souvent des affaires, la garantie “effets personnels et accessoires” évite les mauvaises surprises. Et la protection du conducteur (éventuellement étendue) est un pilier souvent sous-estimé : elle vous protège, vous, pas seulement la carrosserie.
– Être rigoureux sur la maintenance
C’est indirect, mais réel : une auto bien suivie (révision, pneumatiques, freinage, refroidissement, absence de fuites) limite l’incident et vous évite de déclarer des sinistres “évitables”. Et sur la durée, ce sont souvent les sinistres qui font le plus varier une prime.
Au final, la meilleure stratégie consiste à piloter ce projet comme un tout : prix, suivi, sûreté et couverture, plutôt que de traiter ces sujets séparément.
Une Chevrolet Corvette peut coûter très différemment à couvrir et à maintenir selon la version, l’usage (route ou circuit) et surtout la rigueur de suivi : lubrifiant, filtre, refroidissement, pneumatiques, composants de suspension et contrôle des fuites font toute la différence pour garantir le bon fonctionnement et prolonger la longévité. Pour aller plus loin, comparez une approche “collection” à une approche “prestige” selon l’âge et la valeur de votre exemplaire, puis demandez une proposition d’assurance auto cohérente avec votre profil, afin de sécuriser votre projet sur le long terme.