BMW X5 X6 ou X7 : quels coûts et quelle assurance ?
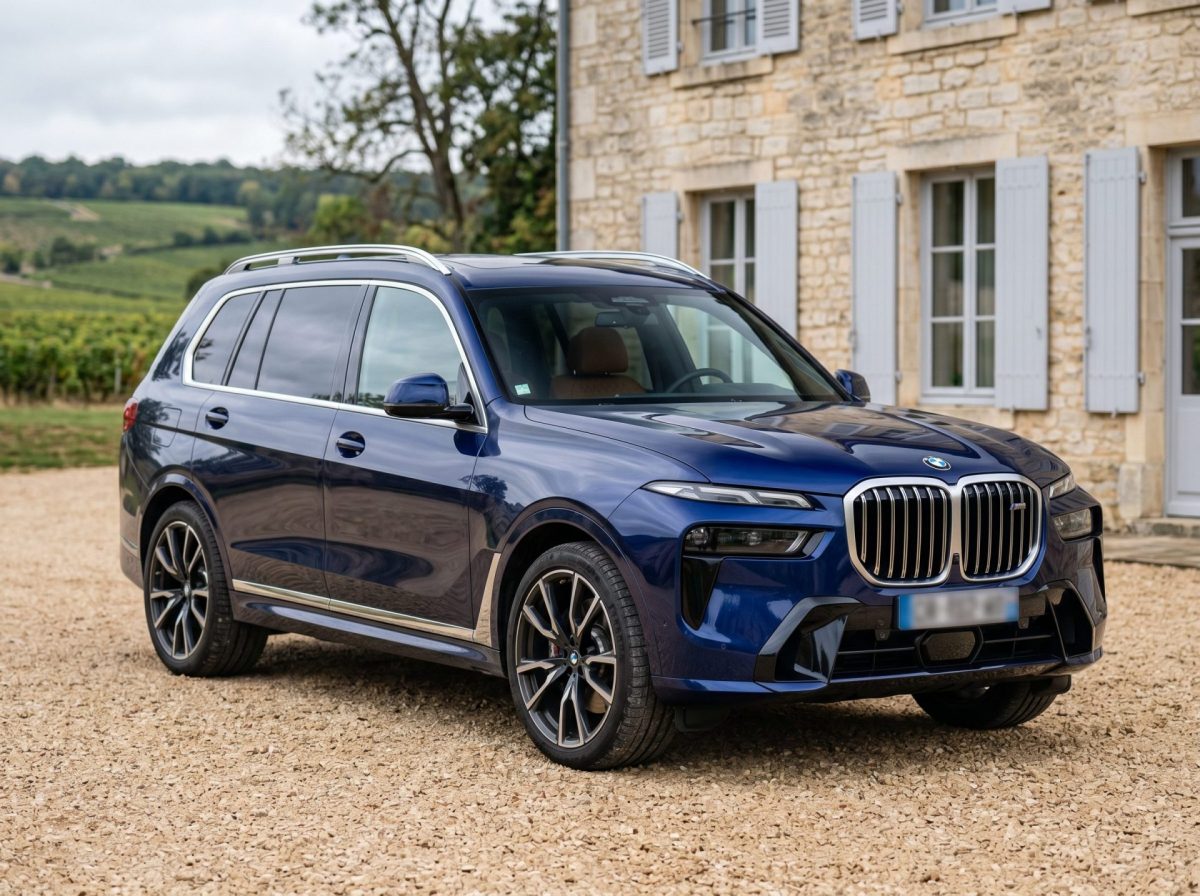
Entre un BMW X5 (SUV polyvalent), un BMW X6 (profil “coupé”) et un BMW X7 (grand SUV familial haut de gamme), l’écart de budget ne se joue pas seulement sur le prix en concession. Options, diamètre des jantes, usages (trajet travail ou privé), exposition au vol, niveau de risque et choix de couverture (tiers ou tous risques) font rapidement varier le coût total… et la prime. Dans ce guide, on passe en revue les postes de dépenses et les critères concrets pour choisir une protection cohérente avec votre modèle, votre bonus et votre façon de rouler.
BMW X5 X6 ou X7 : comment comparer les coûts globaux (achat, entretien, assurance) ?
Comparer un X5, un X6 et un X7 revient à confronter trois gabarits, trois philosophies de gamme… et souvent trois niveaux d’exposition. Le coût “réel” ne se limite pas au prix affiché : il faut additionner (1) l’achat, (2) l’entretien/les consommables, (3) l’assurance auto, (4) la décote, (5) l’énergie, (6) les options.
Côté achat, le X7 se place généralement plus haut dans la gamme, avec un positionnement luxe plus marqué, donc un budget d’entrée et des options souvent plus coûteuses. Le X6, plus “image” avec son design spécifique, peut se retrouver à un niveau de prix proche ou supérieur à un X5 à motorisation équivalente, selon les finitions sport et les packs. Le X5, souvent jugé le plus “équilibré”, peut néanmoins grimper très vite avec certaines options (aides à la conduite, selleries, audio, suspension, pack M, etc.).
Ensuite, il y a les dépenses récurrentes. Sur ces modèles lourds et puissants, les pneus, freins, et certaines pièces d’usure peuvent représenter un poste important—encore plus si vous optez pour de grandes jantes (ex. 21–22 pouces) et des montes pneumatiques premium. Enfin, la prime dépend fortement de la valeur, du niveau de protection (tiers vs tous risques), de la zone de stationnement, de la sinistralité, du bonus/malus, et du risque de vol.
Pour garder une comparaison “propre”, faites l’exercice avec un devis à garanties équivalentes (même franchise, même usage, mêmes conducteurs) : vous verrez plus vite où se situent les écarts de prix et de protection.
Pour entrer dans le concret, commençons par la question la plus posée : le budget d’un X5 neuf.
Combien coûte une BMW X5 neuve ?
Le prix d’un X5 neuf dépend d’abord de trois leviers : la motorisation (essence/diesel/hybride rechargeable), la finition (niveau d’équipement) et la liste d’options. En pratique, sur ce type de SUV premium, on se situe sur un véhicule de gamme “luxe” : le montant final est rarement celui d’un modèle “de base”, car la majorité des acheteurs ajoutent des packs (confort, aides à la conduite, sono, sellerie, attelage, etc.).
Plutôt que d’annoncer un chiffre unique (souvent trompeur), l’approche la plus fiable est de raisonner en fourchette de configuration :
– Une configuration d’accès (peu optionnée) vise surtout à obtenir le gabarit X5 et l’expérience de la marque avec un budget contenu.
– Une configuration “cœur de gamme” (confort + technologies + aides) fait monter la facture de plusieurs milliers d’euros.
– Une configuration hautement optionnée (pack sport, jantes en grands pouces, équipements premium) peut rapprocher le X5 de niveaux où l’assurance bascule clairement dans une logique “prestige”, avec des protections à la hauteur de la valeur assurée.
Ce point est important pour la couverture : plus la valeur augmente (prix d’achat, valeur à dire d’expert, valeur déclarée selon le contrat), plus l’écart entre un contrat au tiers et une formule tous risques devient stratégique. Sur un X5 neuf, beaucoup d’automobilistes privilégient une couverture étendue (vol, incendie, bris de glace, événements climatiques, dommages tous accidents) afin d’éviter qu’un sinistre coûteux ne reste majoritairement à leur charge.
Une fois le budget clarifié, la question suivante est souvent : pourquoi choisir un X5 plutôt qu’un X6 ou un X7 ?
Pourquoi acheter un X5 ?
Acheter un BMW X5 se justifie généralement par un compromis : on veut un SUV premium capable d’enchaîner usage privé et trajet travail, tout en gardant une position de conduite haute, de la polyvalence, et un niveau de confort cohérent avec l’univers de la marque. Par rapport à un X6, le X5 est souvent choisi pour son côté plus “pratique” (habitabilité, volume de coffre, accès à bord) quand le X6 assume davantage une posture de style et de design. Par rapport à un X7, le X5 peut apparaître plus “facile” au quotidien : gabarit moins imposant, stationnement parfois plus simple, et budget global généralement plus accessible à équipements comparables.
Il y a aussi des raisons liées aux dépenses et à l’exposition. Un SUV très valorisé, très optionné et très visible peut être plus exposé au vol, aux dégradations, ou à certains sinistres urbains (manœuvres, chocs légers). Dans cette logique, beaucoup de propriétaires arbitrent entre “plaisir + image” et “discrétion + usage”. Le X5 se place souvent au centre : suffisamment statutaire pour un univers luxe, mais moins “hors norme” qu’un très grand SUV. Cet équilibre peut aussi aider à construire un contrat cohérent : des protections solides (vol, bris de glace, dommages) sans surpayer des options inutiles si vous roulez peu.
Enfin, le X5 existe en plusieurs types de motorisations, ce qui permet d’aligner le modèle sur votre profil de conduite : gros rouleur, mixte, ou usage plus ponctuel. Et c’est précisément ce qui influence ensuite le prix de la prime : kilométrage, usage, stationnement, conducteur(s), antécédents, bonus, etc.
Après l’envie d’achat, on arrive vite à une question “raison” : la fiabilité—et comment la juger sans se tromper.
Quel est le X5 le plus fiable ?
Il n’existe pas une seule réponse universelle, car “le X5 le plus fiable” dépend autant de la génération, de l’entretien, du type de trajets et de la configuration que du badge. Plutôt que de viser un moteur “réputé” dans l’absolu, l’approche la plus sûre est de rechercher la fiabilité par critères vérifiables, surtout si vous comparez plusieurs X5 d’occasion (ou un X5 récent très optionné).
Voici les repères les plus utiles :
– Historique d’entretien limpide : factures, périodicité respectée, opérations “logiques” au bon moment. Un X5 suivi sérieusement est souvent un meilleur pari qu’un X5 théoriquement “idéal” mais mal entretenu.
– Usage cohérent : un modèle qui a fait essentiellement de longs trajets peut présenter moins d’usure “urbaine” sur certains organes, mais l’inverse peut être vrai pour les chocs, les jantes et les manœuvres. L’important : que l’usage (trajet travail, vacances, remorquage, montagne) corresponde à ce que vous allez en faire.
– Configuration maîtrisée : plus il y a d’options technologiques (suspensions adaptatives, direction, aides à la conduite, équipements haut de gamme), plus il y a d’éléments à surveiller. Ce n’est pas “mauvais”, mais c’est un paramètre d’aléas à intégrer.
– Pré-achat et contrôle : un examen sérieux (diagnostic, contrôle visuel, essai routier, vérification électronique) réduit fortement la probabilité de mauvaises surprises.
Côté assurance, la fiabilité joue aussi indirectement : un modèle bien suivi a moins de pannes ou d’incidents, et vous évitez d’entrer dans un cycle sinistres/réparations qui peut dégrader votre bonus (ou rendre votre dossier moins simple selon les assureurs). L’objectif n’est pas de “trouver le X5 parfait”, mais un X5 adapté à vos usages, avec un niveau d’aléas acceptable et un coût d’entretien réaliste.
Justement, parlons des points qui reviennent le plus souvent chez les propriétaires : les défauts—ou plutôt les points de vigilance.
Quels sont les défauts de la BMW X5 ?
Sur un SUV premium comme le BMW X5, les “défauts” sont souvent le revers logique d’un modèle complexe, puissant, lourd et riche en équipements. Il est donc plus juste de parler de points de vigilance, à examiner avant achat et à anticiper côté budget.
D’abord, le coût des consommables et des réparations : un X5, surtout avec de grandes jantes et des pneus performance, peut coûter plus cher en pneumatiques et en freinage qu’une voiture plus légère. En ville, les jantes peuvent aussi être plus exposées aux chocs de trottoirs, ce qui ajoute un poste esthétique/structurel. À l’intérieur, le confort et les finitions haut de gamme impliquent des matériaux et des équipements (écrans, commandes, selleries) dont le remplacement peut être onéreux en cas de dommage.
Ensuite, l’exposition au vol et à la tentative de vol : certains SUV premium attirent davantage l’attention, notamment selon la motorisation, le niveau de finition, et la présence d’options recherchées (jantes, packs sport, équipements). Cela doit vous pousser à sécuriser le stationnement (garage si possible), et à choisir une couverture avec une garantie vol adaptée, surtout si vous laissez régulièrement le modèle dehors.
Autre point : le bris de glace. Avec des surfaces vitrées importantes, des capteurs et des pare-brise parfois complexes, un impact peut coûter plus cher que sur des modèles plus simples. Une garantie bris de glace bien calibrée (valeur de remplacement, modalités, franchise) est donc un vrai sujet de contrat.
Enfin, le gabarit : plus le modèle est grand, plus les petits sinistres de manœuvre (rayures, pare-chocs, angles) peuvent arriver vite, notamment en trajets du quotidien. C’est un argument fort en faveur d’une formule tous risques si votre X5 est récent et valorisé.
Après ces constats, la question devient : quelle protection choisir concrètement pour un X5, mais aussi pour un X6 ou un X7 ?
Assurance BMW X5, X6, X7 : tiers, tous risques, quelles garanties privilégier ?
Sur des SUV de gamme premium, le choix entre tiers et tous risques ne se résume pas à “payer moins”. Il s’agit d’aligner le niveau de couverture avec (1) la valeur, (2) votre exposition (vol, stationnement, trajets), et (3) votre capacité à assumer une grosse dépense en cas de sinistre.
Une formule au tiers (responsabilité civile) peut convenir à certains profils : modèle plus ancien, valeur de marché plus basse, usage occasionnel, ou budget très cadré. Mais sur un X5/X6/X7 récent, la question est : que se passe-t-il si vous subissez un vol, un incendie, un évènement climatique, ou un dommage responsable ? Sans garanties étendues, la charge financière peut devenir très élevée.
Pour une couverture orientée “prestige”, l’architecture typique se raisonne par blocs :
– Le socle : responsabilité civile, défense/recours, sécurité du conducteur, assistance 0 km.
– Les protections du quotidien : vol et incendie, bris de glace, événements climatiques, catastrophes naturelles.
– La protection maximale : dommages tous accidents pour couvrir aussi les dommages responsables.
Puis viennent les options qui peuvent faire la différence sur un SUV luxe :
– Option “petit rouleur” si vous faites peu de kilomètres (utile pour optimiser les tarifs sans dégrader la protection).
– Effets personnels et accessoires (selon votre équipement et vos habitudes).
– Sécurité du conducteur étendue (avec des plafonds renforcés).
– Valeur du véhicule majorée (par exemple +15% selon formule) pour mieux encaisser l’écart entre valeur assurée et coût de remplacement.
– Responsabilité civile sur circuit si vous participez à des événements encadrés (journée circuit/club).
– Pertes financières sur certains montages (notamment si crédit/LOA/LLD).
Si vous comparez avec des assureurs généralistes (par exemple gmf ou maaf), veillez à comparer à garanties et franchises identiques : c’est souvent là que se cache l’écart de couverture et de tarif.
Une fois la formule choisie, reste à comprendre ce qui fait varier les tarifs.
Qu’est-ce qui fait varier le prix d’assurance auto pour un SUV BMW ?
Le prix d’une prime pour un X5, X6 ou X7 dépend d’un ensemble de variables. Les connaître permet de piloter votre devis de façon rationnelle, sans sacrifier la protection.
1) La valeur et la version du modèle
Plus la valeur assurée est élevée, plus la prime augmente mécaniquement, surtout en tous risques. Les versions très optionnées (pack sport, selleries, équipements premium) et les grandes jantes influencent aussi le coût des réparations, donc les tarifs.
2) L’usage déclaré : privé, trajet travail, affaires
Un véhicule utilisé en trajet travail quotidien (zones denses, stationnement extérieur, horaires fixes) n’a pas le même niveau d’exposition qu’un usage privé occasionnel. L’assureur intègre la fréquence et la probabilité de sinistre.
3) Le profil conducteur : bonus, antécédents, sinistres
Le bonus-malus reste central. Un bon bonus et une sinistralité faible pèsent favorablement. À l’inverse, plusieurs sinistres récents peuvent compliquer la tarification, la franchise, ou certaines protections.
4) La zone et le stationnement : garage vs voie publique
À valeur égale, un X7 stationné dehors dans une zone à risque de vol sera plus “chargé” qu’un modèle garé en box fermé. Cela peut être déterminant sur le tarif final.
5) Le niveau de couverture et les franchises
Tiers, tiers étendu, tous risques : l’écart peut être très important. Les franchises (bris de glace, dommages, vol) modulent fortement le prix, mais aussi votre reste à charge. “Moins cher” n’est pas toujours “plus rentable” si le premier sinistre efface l’économie.
6) Les protections ciblées vol/bris de glace
Sur des SUV premium, vol et bris de glace sont des postes fréquents. Une couverture qui inclut la tentative de vol, certains accessoires, et une bonne logique d’indemnisation apporte du confort, mais peut augmenter la prime.
Si votre X5 est hybride rechargeable ou si vous roulez en BMW électrifiée, un autre levier entre en jeu : la spécificité du risque “électrique”.
BMW hybride rechargeable ou électrique : quel impact sur l’assurance et les options ?
Dans la gamme BMW, on rencontre de plus en plus d’hybrides rechargeables et de modèles électrifiés. Ce choix peut influencer le contrat à deux niveaux : la valeur (souvent plus élevée à équipement comparable) et la nature des sinistres (dépannage, remorquage, zones de réparation, composants spécifiques).
Concrètement, une couverture dédiée aux véhicules premium électriques/hybrides se distingue souvent par :
– Des conditions d’éligibilité adaptées aux véhicules “branchés” (valeur d’achat située dans une certaine tranche, profil conducteur, continuité d’assurance).
– Une assistance pensée pour les situations particulières : par exemple le rapatriement vers le chargeur le plus proche en cas d’immobilisation liée à l’énergie.
– Des protections proches de l’univers prestige : assistance 0 km, bris de glace, vol/incendie, et la possibilité d’ajouter des options selon le niveau souhaité.
Côté options, on retrouve des leviers utiles pour maîtriser les aléas et le budget :
– Option petit rouleur (si vous êtes sous un seuil annuel), intéressante quand la voiture sert surtout en usage privé.
– Effets personnels et accessoires (si vous transportez du matériel ou si vous avez beaucoup d’équipements).
– Sécurité du conducteur étendue (jusqu’à des plafonds élevés selon le choix).
– Valeur du véhicule majorée, et parfois des garanties de pertes financières, utiles si votre BMW est financée.
En résumé, l’électrification ne rend pas l’assurance automatiquement plus chère ou plus complexe, mais elle rend la cohérence couvertures/usage encore plus importante. C’est particulièrement vrai sur un BMW X5 très optionné, un X6 au positionnement sport, ou un X7 luxe familial : plus la valeur grimpe, plus une formule bien construite apporte du confort en cas d’imprévu.
CX5, X6 ou X7, votre budget dépend autant du prix que des options et de la couverture choisie. Pour décider sereinement, raisonnez en coût global (achat + entretien + aléas), clarifiez votre usage (trajet travail ou usage privé), protégez les postes sensibles (vol, bris de glace, dommages), et comparez des devis à garanties réellement équivalentes. Si vous souhaitez une protection orientée prestige (ou une couverture adaptée aux versions électrifiées), l’étape suivante est simple : demander un devis et ajuster le niveau (tiers, tiers étendu, tous risques) et les options pour coller à votre conduite, votre bonus et votre budget.